Thẻ tín dụng hay thẻ ghi nợ? Dùng loại nào cho từng hoàn cảnh
Thẻ ghi nợ tiêu đúng số dư trong tài khoản của bạn nên an toàn trước nợ nần nhưng không xây được lịch sử tín dụng; thẻ tín dụng tiêu tiền ngân hàng rồi trả sau, cho bạn thời gian miễn lãi tới 45–55 ngày nếu trả đủ đúng hạn, đổi lại đòi hỏi kỷ luật. Bài này đặt hai loại thẻ cạnh nhau qua 7 tiêu chí.
Thẻ ghi nợ tiêu tiền của bạn, thẻ tín dụng tiêu tiền ngân hàng: khác biệt bắt đầu từ đó.
Thẻ tín dụng và thẻ ghi nợ khác nhau thế nào?
Khác biệt đầu tiên là nguồn tiền: thẻ ghi nợ trừ thẳng vào số dư tài khoản của bạn, thẻ tín dụng dùng hạn mức ngân hàng cấp và bạn hoàn trả sau. Hoạt động phát hành và sử dụng thẻ ngân hàng hiện do Thông tư 18/2024/TT-NHNN điều chỉnh (thay thế Thông tư 19/2016). Vì thẻ ghi nợ chỉ cho bạn tiêu số tiền đang có, bạn không thể mắc nợ bằng nó. Thẻ tín dụng thì khác: nó là một khoản vay ngắn hạn xoay vòng, như đã giải thích trong bài thẻ tín dụng là gì.
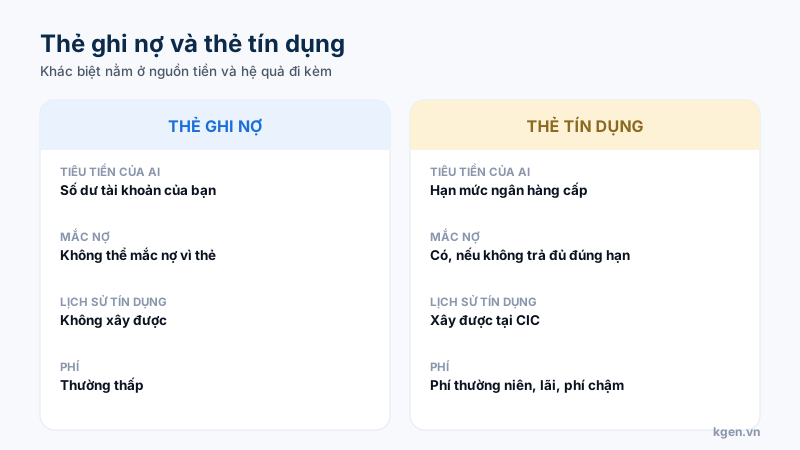
Cùng là thẻ nhựa, nhưng nguồn tiền và hệ quả khác hẳn nhau.
Bảy tiêu chí so sánh thẻ tín dụng và thẻ ghi nợ
Bảy tiêu chí gồm nguồn tiền, nguy cơ mắc nợ, miễn lãi, lịch sử tín dụng, phí, ưu đãi và điều kiện mở thẻ.
| Tiêu chí | Thẻ ghi nợ | Thẻ tín dụng |
|---|---|---|
| Nguồn tiền | Số dư của bạn | Hạn mức ngân hàng |
| Nguy cơ mắc nợ | Không | Có nếu không trả đủ |
| Miễn lãi | Không áp dụng | OCB và VPBank công bố tới 45 ngày, VIB tới 55 ngày, nếu trả đủ đúng hạn |
| Lịch sử tín dụng | Không xây được | Xây được tại CIC |
| Phí | Thường thấp | Thường niên, lãi, phí trả chậm, rút tiền mặt 4% (tối thiểu 100.000 đồng ở ba ngân hàng trên) |
| Ưu đãi | Ít | Hoàn tiền, tích điểm, tích dặm |
| Điều kiện mở | Đơn giản | Cần thu nhập tối thiểu, CIC sạch |
Thời gian miễn lãi và mức trả tối thiểu không do luật quy định một con số chung mà do từng ngân hàng đặt trong hợp đồng, nên hãy luôn đối chiếu với biểu phí của đúng thẻ bạn định mở.
Dùng thẻ nào để xây lịch sử tín dụng?
Chỉ thẻ tín dụng (hoặc khoản vay) mới xây được lịch sử tín dụng, vì cần có khoản nợ để ghi nhận việc bạn trả đúng hạn. Thông tin này được lưu tại CIC, nơi các tổ chức tín dụng tra cứu khi bạn xin vay mua nhà, mua xe. Người chưa có lịch sử tín dụng thường được mở thẻ với hạn mức thấp, rồi tăng dần khi dùng đều và trả đủ. Nếu bạn quan tâm, bài mở thẻ lần đầu nêu rõ điều kiện và các bước.
Thẻ nào tốn phí hơn?
Thẻ tín dụng có nhiều loại phí hơn: phí thường niên, lãi khi trả thiếu, phí trả chậm, phí rút tiền mặt khoảng 4% và phí giao dịch ngoại tệ. Thẻ ghi nợ thường chỉ tốn phí thường niên thấp và phí rút tiền ở máy ATM khác ngân hàng. Tuy nhiên chi phí thật của thẻ tín dụng nằm ở thói quen: người trả đủ mỗi kỳ gần như không mất lãi, còn người chỉ trả tối thiểu bị tính lãi trên dư nợ. Bài phí thường niên và cách được miễn và rút tiền mặt bằng thẻ tín dụng đi sâu từng khoản.
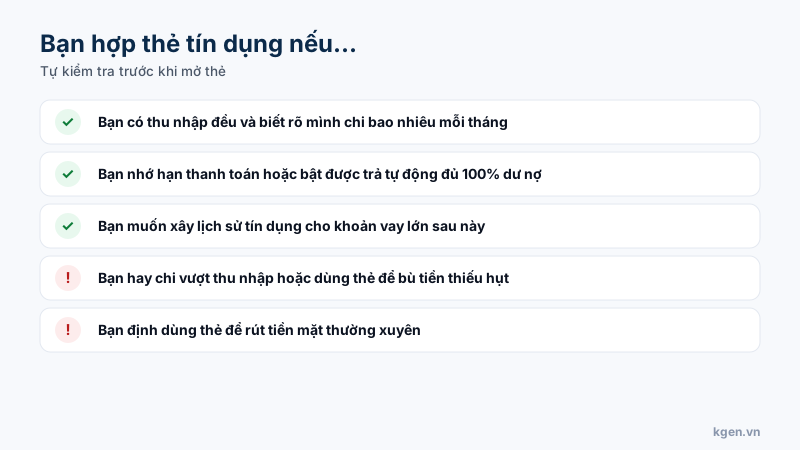
Tự trả lời năm câu trước khi mở thẻ tín dụng.
Nên chọn thẻ nào theo từng hoàn cảnh?
Hay quên hạn thanh toán hoặc đang chi vượt thu nhập: dùng thẻ ghi nợ. Thu nhập đều và đủ kỷ luật: thêm một thẻ tín dụng để hưởng miễn lãi và ưu đãi. Không có đáp án chung, chỉ có đáp án hợp với bạn. Nếu muốn xem các dòng thẻ cụ thể, đọc so sánh thẻ VPBank, VIB, OCB.
Muốn xem chương trình mở thẻ đang có?
Nhóm "Mở thẻ" tổng hợp các chương trình mở thẻ tín dụng đang nhận đăng ký online, kèm điều kiện từng ngân hàng.
Xem chương trình mở thẻ →Đọc bài mở thẻ lần đầuNguồn tham khảo
- Thông tư 18/2024/TT-NHNN về hoạt động thẻ ngân hàng (thay thế Thông tư 19/2016) — quy định hiện hành về phát hành, sử dụng thẻ; mức trả nợ tối thiểu và miễn lãi do từng ngân hàng quy định trong hợp đồng
- Ngân hàng Nhà nước Việt Nam — sbv.gov.vn — cơ quan quản lý hoạt động cho vay và thẻ ngân hàng
- CIC — Trung tâm Thông tin Tín dụng Quốc gia — nơi lưu và tra cứu lịch sử tín dụng cá nhân
- VIB — Biểu phí và điều kiện thẻ Online Plus 2in1 — phí, lãi, điều kiện thu nhập
- OCB — Biểu phí thẻ áp dụng từ 07/05/2026 — phí thường niên, rút tiền mặt, lãi, phí chậm, phí ngoại tệ
- VPBank — Các câu hỏi thường gặp về thẻ tín dụng — lãi suất, miễn lãi, điều kiện mở thẻ