F88 có uy tín không? Đánh giá chuỗi cầm đồ lớn, kèm điều cần hỏi trước khi vay
F88 là chuỗi cầm cố, cho vay theo giấy tờ xe và theo lương với gần 1.000 phòng giao dịch, ra thị trường từ năm 2013. Quy mô đủ lớn để không phải ứng dụng vô danh, nhưng chi phí thực của cầm đồ cao hơn nhiều so với con số lãi niêm yết, và từng có tranh cãi trên báo chí về phí và cách nhắc nợ. Bài này tách rõ điều xác minh được, điều chưa xác minh được.
F88: quy mô lớn, nhưng chi phí thực của cầm đồ cần tính kỹ trước khi ký.
F88 là công ty nào, mô hình hoạt động ra sao?
F88 là chuỗi cầm cố và cho vay tiêu dùng theo tài sản hoặc thu nhập, với gần 1.000 phòng giao dịch trên cả nước, ra thị trường từ năm 2013. Trang chính thức ghi pháp nhân là Công ty cổ phần kinh doanh F88, trụ sở tại Hà Nội, hơn 950 phòng giao dịch; một bài trên Doanh nhân & Pháp luật nêu con số 976 phòng giao dịch tại 34 tỉnh thành tính đến giữa năm 2026. Theo tổng hợp từ Cổng đăng ký kinh doanh, pháp nhân đăng ký năm 2016 còn thương hiệu có từ 2013, nên hai mốc năm khác nhau là bình thường.
Sản phẩm chính gồm vay theo đăng ký xe máy, ô tô, vay theo lương và theo hoá đơn. Trang chủ cũng bán thêm bảo hiểm và dịch vụ thanh toán. Số giấy phép kinh doanh dịch vụ cầm đồ không được nêu trên trang, nên chúng tôi không khẳng định; bạn có thể tự đối chiếu. Cần phân biệt: F88 không phải công ty tài chính tiêu dùng như Lotte Finance.
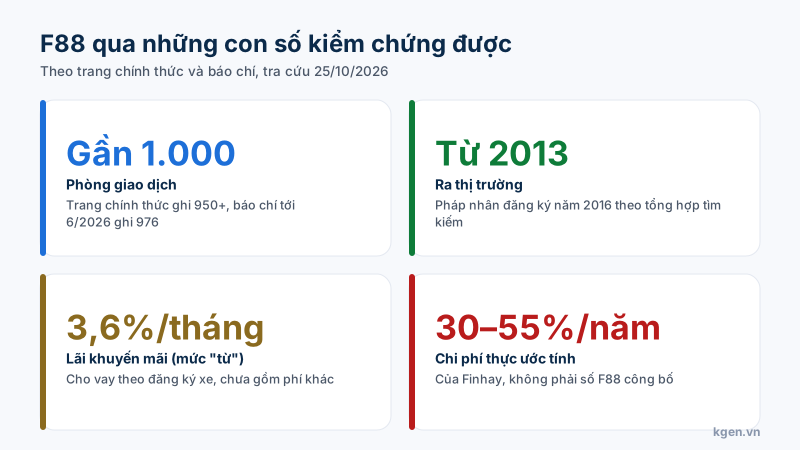
Bốn con số nên biết trước khi vay F88, kèm nguồn.
Vay F88 lãi suất và chi phí thực bao nhiêu?
Trang chính thức công bố khuyến mãi từ 3,6%/tháng cho vay theo đăng ký xe; một đánh giá của Finhay ước tính chi phí thực gồm lãi, phí thẩm định, phí quản lý tài sản nằm trong khoảng 30–55%/năm. Cụ thể, Finhay mô tả cấu trúc: lãi hợp đồng khoảng 1,1%/tháng, phí thẩm định khoảng 1,4%/tháng, phí quản lý tài sản 2–3%/tháng, phạt trả trước 2–5% dư nợ gốc. Đây là phân tích của bên thứ ba, F88 không công bố biểu phí đầy đủ trên trang chủ, nên con số có thể đã thay đổi.
3,6%/tháng nhân 12 là khoảng 43,2%/năm, đã ở mức cao hơn nhiều so với tín chấp ở công ty tài chính. Muốn tự quy đổi, xem cách tính lãi suất vay.
Điều kiện và quy trình vay tại F88 thế nào?
Vay theo đăng ký xe cần giấy tờ xe gốc và CCCD; vay theo lương cần sao kê lương và đăng ký xe máy. Trang chính thức cho biết không thẩm định nhà ở hay người thân. Về tốc độ, tiêu đề "15 phút là có tiền" xuất hiện trong phần đánh giá khách hàng, còn Finhay mô tả 15–30 phút sau khi định giá tài sản; đây không phải cam kết chính thức. Vay theo lương có hạn mức tới 6 tháng lương, trả góp tới 24 tháng. Với ô tô, theo nhận định của Finhay, giá định thường nằm khoảng 60–70% giá thị trường.
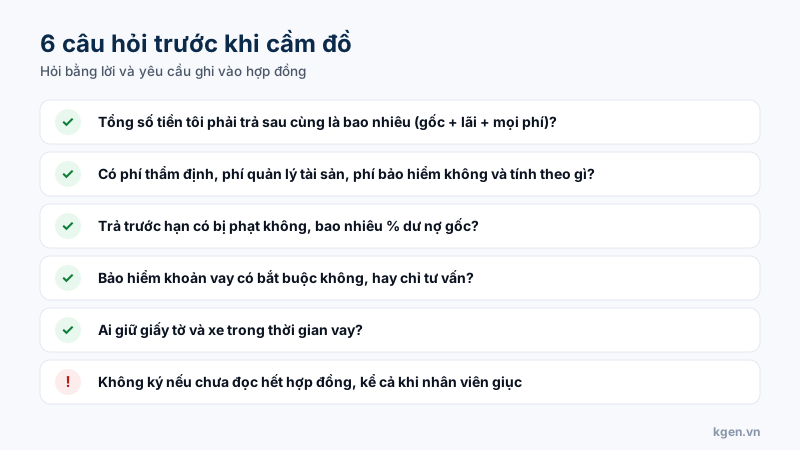
Sáu câu hỏi cần hỏi bằng lời và đòi ghi vào hợp đồng.
F88 từng có những tranh cãi gì trên báo chí?
Có hai điểm đáng biết: một bài báo năm 2022 nêu nghi vấn về phí chồng phí, và năm 2023 có tin kiểm tra hành chính một số phòng giao dịch liên quan cách thu hồi nợ. Tạp chí Thương hiệu & Công luận (2/2022) mô tả một lần phóng viên thử vay 10 triệu và nhận khoảng 7,7 triệu, ước tính tổng chi phí khoảng 7,5%/tháng khi cộng lãi, phí thẩm định và phí lưu giữ. Cần nói rõ: bài viết không nêu kết luận của cơ quan chức năng, và trong nội dung bài, tên F88 chỉ xuất hiện ở đường dẫn. Điều này đáng cân nhắc nhưng không nên coi là kết luận cuối cùng.
Năm 2023, theo Finhay, công an kiểm tra hành chính nhiều phòng giao dịch ở TP.HCM, Hà Nội, Thanh Hoá, Tiền Giang do hành vi thu hồi nợ đe doạ của một số nhân viên; F88 sau đó tái cấu trúc và sa thải nhân sự vi phạm. Chúng tôi không tìm thấy kết luận xử phạt cụ thể trong các nguồn đã đọc.
Ưu điểm và hạn chế khi vay F88?
Điểm mạnh là mạng lưới rộng và tốc độ; điểm yếu là chi phí thực cao và biểu phí không công bố đầy đủ.
Điểm cộng
- Gần 1.000 phòng giao dịch, dễ tiếp cận ở nhiều tỉnh
- Nhận người chưa có tài khoản lương hoặc hồ sơ ngân hàng chưa mạnh
- Giải ngân nhanh sau khi định giá tài sản
- Nhiều sản phẩm: theo xe, theo lương, theo hoá đơn
Điểm trừ
- Chi phí thực cao hơn nhiều so với con số lãi niêm yết
- Biểu phí đầy đủ không có trên trang chủ
- Rủi ro mất tài sản nếu không trả được
- Từng có tranh cãi báo chí về phí và cách thu hồi nợ
Có nên vay F88 không?
Chỉ nên vay F88 khi bạn cần tiền gấp, đã so với phương án rẻ hơn và đã đọc hết bảng chi phí; đừng vay chỉ vì thấy lãi tháng nghe nhỏ. Nếu có thể chờ một hai ngày, hãy so thêm các khoản vay tín chấp hoặc thế chấp khác. Với khoản nhỏ và hồ sơ có lương, một khoản tín chấp từ công ty có giấy phép thường rẻ hơn. Khi cần so hai cách vay theo đăng ký xe, đọc so sánh F88 và Tima và vay thế chấp xe hay tín chấp online. Trước khi ký, đối chiếu 10 câu hỏi trước khi ký hợp đồng vay.
Xem chương trình vay của F88
Kiểm tra hạn mức, lãi và phí áp dụng cho hồ sơ của bạn trực tiếp trên trang đối tác, và hỏi tổng chi phí trước khi ký.
Xem chương trình F88 →Nguồn tham khảo
- f88.vn — trang chính thức F88 — sản phẩm, hotline, mạng lưới phòng giao dịch
- Finhay — Đánh giá F88: lãi suất, phí và rủi ro — phân tích cấu trúc chi phí F88 (bên thứ ba, không phải số công bố của F88)
- Thương hiệu & Công luận — Nghi vấn về mức chi phí cho vay cầm đồ (2/2022) — bài báo nêu nghi vấn về phí chồng phí (chưa có kết luận của cơ quan chức năng)
- Doanh nhân & Pháp luật — F88 ghi nhận tăng trưởng quý I/2026 — số liệu quy mô và mạng lưới F88 theo báo chí
- Ngân hàng Nhà nước Việt Nam — sbv.gov.vn — cơ quan quản lý hoạt động cho vay và thẻ ngân hàng
- LSVN — Vì sao công ty tài chính cho vay lãi cao nhưng không bị phạt — giải thích trần lãi 20%/năm theo Bộ luật Dân sự và ngoại lệ với tổ chức tín dụng