Cách tính lãi suất vay tín chấp: quy mọi con số về %/năm
Muốn biết khoản vay đắt hay rẻ, hãy quy mọi mức lãi về %/năm: lãi ngày nhân 365, lãi tháng nhân 12. Nhưng chừng đó chưa đủ, vì cùng "1,5%/tháng", tính trên dư nợ giảm dần cho ra khoảng 18%/năm, còn tính trên gốc ban đầu thì chi phí thực lên tới khoảng 31%/năm. Bài này có ví dụ vay 10 triệu trong 12 tháng để bạn tự tính lại.
Cùng một con số "1,5%/tháng" có thể cho hai chi phí thực rất khác nhau.
Làm sao quy lãi ngày, lãi tháng ra %/năm?
Lãi ngày nhân 365, lãi tháng nhân 12 sẽ ra mức %/năm để so sánh được với nhau. Ứng dụng vay hay quảng cáo bằng đơn vị nhỏ vì nghe nhẹ: "0,05%/ngày" nhìn như số lẻ, nhưng nhân 365 là 18,25%/năm. Đây cũng đúng là cách Moneyveo ghi trên trang chủ. Tương tự, Tima công bố lãi "tới 1,5%/tháng", tức 18%/năm; còn mức khuyến mãi "từ 3,6%/tháng" của F88 cho vay theo đăng ký xe tương đương khoảng 43,2%/năm nếu nhân đơn giản.
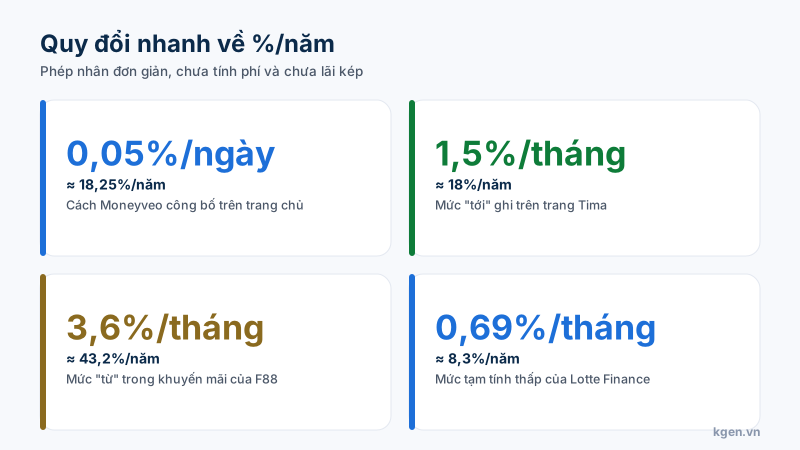
Quy mọi con số về %/năm trước khi so sánh các lời mời vay.
Cách làm này đủ để loại nhanh các lời mời quá đắt. Nhưng nó chưa phản ánh cách lãi được tính, và đó là chỗ nhiều người bị bất ngờ.
Lãi phẳng và lãi dư nợ giảm dần khác nhau thế nào?
Lãi dư nợ giảm dần chỉ tính trên phần gốc còn lại; lãi phẳng tính trên gốc ban đầu suốt kỳ vay, nên với cùng mức %/tháng thì lãi phẳng đắt hơn nhiều. Hình dung bạn vay 10 triệu và mỗi tháng trả bớt một phần gốc. Sang tháng thứ 6 bạn chỉ còn nợ khoảng 5 triệu. Với lãi dư nợ giảm dần, lãi tháng đó tính trên 5 triệu. Với lãi phẳng, vẫn tính trên 10 triệu như thể bạn chưa trả đồng nào.
Lotte Finance nêu rõ trên trang chính thức rằng lãi tính trên dư nợ giảm dần. Nhiều đơn vị khác không nêu cách tính ở trang đầu, vì vậy hãy hỏi thẳng: "Lãi tính trên dư nợ giảm dần hay trên gốc ban đầu?".
Ví dụ vay 10 triệu trong 12 tháng tính ra sao?
Cùng vay 10 triệu, 12 tháng, mức 1,5%/tháng: dư nợ giảm dần phải trả khoảng 11 triệu tổng cộng; lãi phẳng phải trả 11,8 triệu và có chi phí thực khoảng 31–32%/năm. Con số dư nợ giảm dần khớp với ví dụ Lotte Finance đưa ra: vay 10 triệu, 12 tháng, lãi 18%/năm, trả khoảng 917.000 đồng mỗi tháng, tổng 11 triệu. Với lãi phẳng 1,5%/tháng: lãi mỗi tháng 150.000 đồng cố định, 12 tháng là 1,8 triệu, tổng trả 11,8 triệu, tức khoảng 983.000 đồng mỗi tháng.
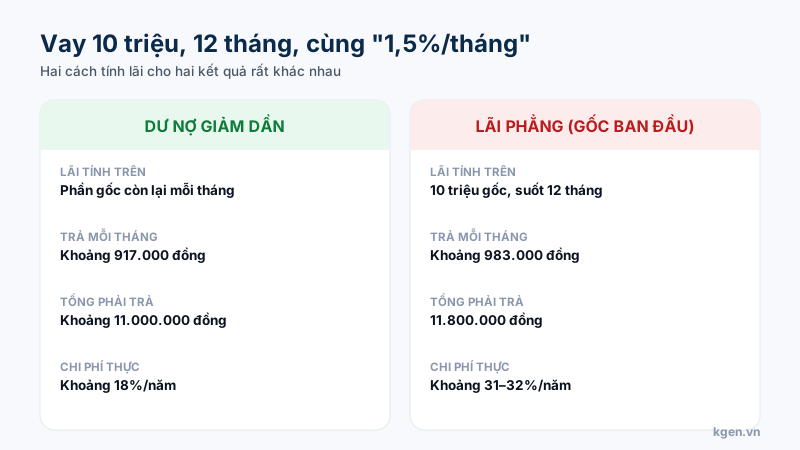
Cùng 1,5%/tháng: lãi phẳng cho chi phí thực gần gấp đôi dư nợ giảm dần.
Lưu ý: ví dụ này chỉ để minh hoạ cách tính, không phải sản phẩm của đơn vị nào. Một số đơn vị công bố ví dụ lãi phẳng ngắn gọn như "vay 10 triệu, 12 tháng, lãi 150.000 đồng/tháng" mà không nói rõ cách tính, nên bạn cần tự hỏi lại.
Ngoài lãi còn phải tính những khoản phí nào?
Ngoài lãi, cần tính phí dịch vụ, phí tư vấn, phí thẩm định, phí quản lý tài sản (với thế chấp), phí bảo hiểm khoản vay, phí tất toán trước hạn và phí phạt trả chậm. Các khoản này không nằm trong con số lãi nhưng đều làm tổng chi phí tăng. Trang SOS Credit có ví dụ vay 2 triệu đồng trong 6 tháng kèm phí 500.000 đồng: riêng phí đã bằng khoảng 25% số gốc. Với cầm cố tại cửa hàng, đánh giá của Finhay về F88 cho thấy phí thẩm định và phí quản lý tài sản cộng vào lãi hợp đồng để ra chi phí thực cao hơn nhiều.
Quy tắc đơn giản: yêu cầu một bảng kê "tổng số tiền tôi phải trả" cho kỳ vay. Đơn vị đàng hoàng đưa được ngay. Đọc thêm trong bài tất toán trước hạn.
Mức lãi bao nhiêu thì vượt giới hạn pháp luật?
Bộ luật Dân sự 2015 (Điều 468) giới hạn lãi thoả thuận ở 20%/năm, trừ khi luật khác có quy định; cho vay lãi nặng bị xử lý hình sự khi lãi từ 5 lần mức trần trở lên, tức trên khoảng 100%/năm (Điều 201 Bộ luật Hình sự). Với tổ chức tín dụng như ngân hàng và công ty tài chính, thực tiễn xét xử áp dụng luật chuyên ngành thay vì trần 20%, vì vậy mức lãi của họ có thể cao hơn 20%/năm mà vẫn hợp pháp. Với cho vay không phải tổ chức tín dụng, mức 20%/năm là cơ sở quan trọng. Các văn bản này có thể được sửa đổi, hãy kiểm tra bản mới nhất trên cổng thông tin pháp luật; đây là thông tin tham khảo, không phải tư vấn pháp lý.
Muốn thấy lãi công bố của từng đơn vị?
So sánh hạn mức, độ tuổi và điều kiện của các đối tác vay trong một bảng, rồi tự quy lãi về %/năm bằng cách ở trên.
Về bảng so sánh đối tác →Xem các gói tín chấpNguồn tham khảo
- LSVN — Vì sao công ty tài chính cho vay lãi cao nhưng không bị phạt — giải thích trần lãi 20%/năm theo Bộ luật Dân sự và ngoại lệ với tổ chức tín dụng
- Thư viện Pháp luật — Lãi suất phát sinh do chậm trả có được vượt 20%/năm không — hỏi đáp pháp luật về Điều 468 Bộ luật Dân sự 2015
- LuatVietnam — Tội cho vay nặng lãi (Điều 201 Bộ luật Hình sự) — ngưỡng cho vay lãi nặng và khung hình phạt
- moneyveo.vn — trang chính thức Moneyveo — hạn mức, kỳ hạn, lãi suất công bố
- vay.lottefinance.vn — trang chính thức Lotte Finance — hạn mức, lãi tạm tính theo gói, điều kiện, giải ngân
- vaytien.tima.vn — trang chính thức Tima — điều kiện, lãi suất công bố, khu vực áp dụng