Vay ngân hàng hay công ty tài chính? Ba nhóm cho vay, ba cách chọn
Vay ngân hàng thường có lãi thấp hơn nhưng hồ sơ chặt và duyệt lâu hơn; công ty tài chính duyệt nhanh và nhận nhiều đối tượng hơn nhưng lãi cao hơn; còn nền tảng kết nối trung gian là nhóm thứ ba, nơi bạn phải tự kiểm tra ai thực sự cho vay và có giấy phép hay không.
Ngân hàng, công ty tài chính hay nền tảng kết nối: mỗi nhóm một mức lãi và một mức rủi ro.
Ngân hàng, công ty tài chính và nền tảng kết nối khác nhau thế nào?
Ngân hàng nhận tiền gửi và cho vay đa dạng; công ty tài chính chuyên cho vay (chủ yếu là tiêu dùng) và không nhận tiền gửi như ngân hàng; nền tảng kết nối chỉ đóng vai trung gian đưa người vay đến bên cho vay. Hai nhóm đầu là tổ chức tín dụng do Ngân hàng Nhà nước cấp phép và giám sát. Hoạt động cho vay tiêu dùng của công ty tài chính được điều chỉnh bởi Thông tư 43/2016/TT-NHNN (sửa đổi bởi Thông tư 18/2019/TT-NHNN); chúng tôi chưa thấy văn bản thay thế đến thời điểm viết.
Nhóm thứ ba hay gây nhầm lẫn. Giao diện app trông giống nhau, nhưng người thực sự đưa tiền cho bạn có thể là một bên khác hẳn. Biết mình đang ở nhóm nào là bước đầu tiên để biết ai chịu trách nhiệm khi có tranh chấp.
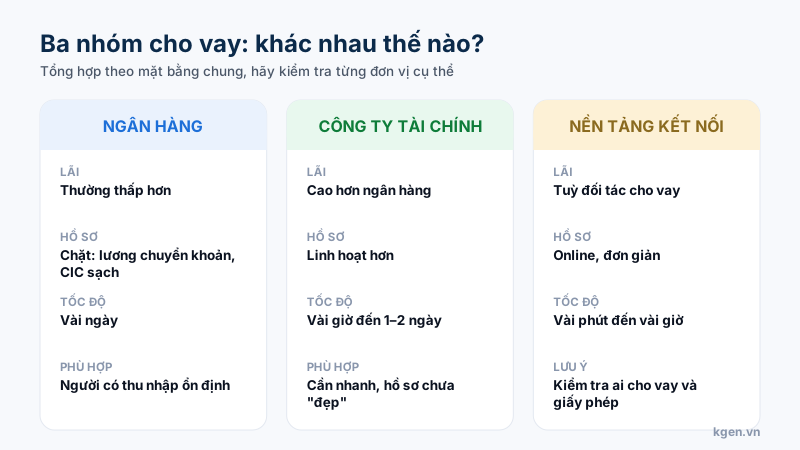
Ba nhóm cho vay: mức lãi và mức rủi ro thường tăng dần, thủ tục nhẹ dần.
Vay ngân hàng và công ty tài chính: ai lãi thấp hơn, ai nhanh hơn?
Ngân hàng thường cho lãi thấp hơn nhưng đòi hồ sơ chặt hơn; công ty tài chính duyệt nhanh hơn và nhận nhiều đối tượng hơn, đổi lại lãi cao hơn. Lấy Lotte Finance làm ví dụ cho nhóm công ty tài chính: theo trang chính thức, lãi tạm tính từ 0,69%/tháng đến 1,96%/tháng tuỳ gói, giải ngân "sau 4 giờ" khi đủ hồ sơ, các gói chính yêu cầu hợp đồng lao động và lương qua tài khoản. Mức lãi cụ thể của từng ngân hàng thay đổi theo sản phẩm và thời điểm nên bạn cần hỏi trực tiếp, đừng tin con số cũ.
Điểm đáng nhớ: "ngân hàng rẻ hơn" là xu hướng chung, không phải cam kết. Một khoản tín chấp ngân hàng cho người chưa có lương chuyển khoản có thể bị từ chối ngay, lúc đó lựa chọn thực tế mới là công ty tài chính hay ứng dụng. Xem tiếp so sánh tín chấp và thế chấp nếu bạn đang cân giữa hai loại vay.
Nền tảng kết nối như SOS Credit hoạt động ra sao?
Nền tảng kết nối nhận hồ sơ của bạn rồi chuyển cho một hoặc nhiều đối tác cho vay; chính nền tảng thường không phải bên cho vay. Ví dụ, trang soscredit.vn tự mô tả là trung gian "không trực tiếp cung cấp khoản vay", liệt kê Moneyveo, Moneycat và Vayvnd là đối tác, với hạn mức 500.000–10.000.000 đồng và kỳ hạn 3–6 tháng. Địa chỉ ghi trên trang là ở Latvia, không phải địa chỉ Việt Nam, và trang không nêu pháp nhân vận hành, vì vậy chúng tôi không thể xác minh giấy phép.
Điều này không có nghĩa nền tảng nào cũng xấu. Nó có nghĩa bạn phải làm thêm một bước: xác định đối tác cho vay cuối cùng và kiểm tra riêng đơn vị đó. Ngân hàng Nhà nước từng cảnh báo rủi ro lộ thông tin và tín dụng đen núp bóng ở mô hình cho vay ngang hàng. Đọc thêm đánh giá SOS Credit và đánh giá Moneyveo.
Làm sao kiểm tra bên cho vay có giấy phép?
Bốn việc, tổng khoảng 5 phút: tìm tên pháp nhân, đối chiếu danh sách công ty tài chính trên sbv.gov.vn, tra mã số thuế và gọi hotline từ website chính thức. Nếu bên cho vay không nêu nổi tên pháp nhân, đó đã là tín hiệu để dừng. Cẩn thận với số điện thoại, Zalo hoặc fanpage lạ tự xưng nhân viên: Tima từng đăng cảnh báo bị mạo danh, và các đơn vị lớn khác cũng vậy.
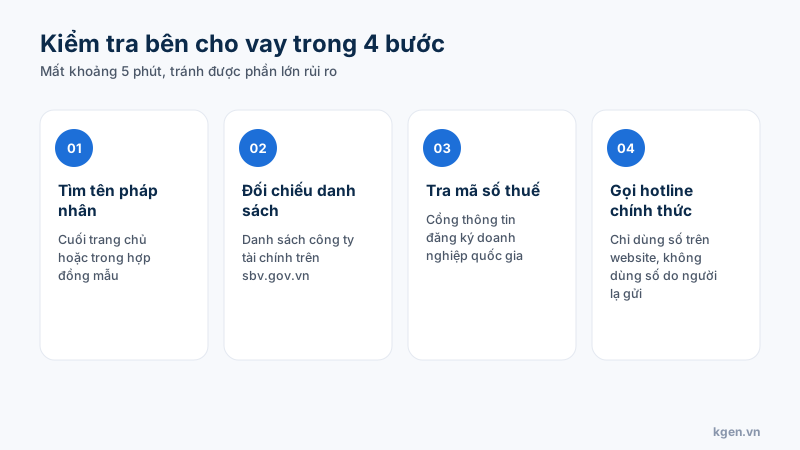
Bốn bước kiểm tra nhanh trước khi nộp CCCD cho bất kỳ ứng dụng vay nào.
Chi tiết hơn về nhận diện rủi ro nằm ở dấu hiệu app vay lừa đảo.
Nên chọn nhóm nào cho từng nhu cầu?
Có lương chuyển khoản, không gấp: thử ngân hàng trước. Cần nhanh hoặc hồ sơ chưa mạnh: công ty tài chính có giấy phép. Chỉ cần khoản rất nhỏ, ngắn ngày: ứng dụng, nhưng phải xác minh bên cho vay. Đừng để tốc độ quyết định thay bạn. Một khoản vay vài triệu trong 15 phút chưa chắc đáng hơn khoản vay ở nơi rõ pháp nhân trong 4 giờ.
Muốn xem công ty tài chính có giấy phép?
Lotte Finance là công ty tài chính được NHNN cấp phép; xem hạn mức và lãi áp dụng cho hồ sơ của bạn trực tiếp trên trang đối tác.
Xem chương trình Lotte Finance →Đọc review Lotte FinanceNguồn tham khảo
- Ngân hàng Nhà nước Việt Nam — sbv.gov.vn — cơ quan quản lý hoạt động cho vay và thẻ ngân hàng
- Thông tư 43/2016/TT-NHNN (sửa đổi bởi Thông tư 18/2019/TT-NHNN) — quy định cho vay tiêu dùng của công ty tài chính
- VnEconomy — NHNN cảnh báo rủi ro cho vay ngang hàng — cảnh báo chính thức về cho vay ngang hàng (P2P)
- vay.lottefinance.vn — trang chính thức Lotte Finance — hạn mức, lãi tạm tính theo gói, điều kiện, giải ngân
- Vietstock — Lotte Finance chính thức ra mắt tại Việt Nam (6/2019) — bối cảnh giấy phép NHNN và ra mắt dịch vụ
- soscredit.vn — trang chính thức SOS Credit — mô hình trung gian, hạn mức, ví dụ chi phí