So sánh vay tín chấp và thế chấp: chọn theo thứ bạn đang có
Vay tín chấp dựa vào uy tín cá nhân nên duyệt nhanh nhưng hạn mức nhỏ và lãi cao hơn; vay thế chấp dựa vào tài sản đảm bảo nên hạn mức lớn và lãi thấp hơn, đổi lại bạn phải đưa giấy tờ tài sản và chịu rủi ro mất tài sản nếu không trả được. Bài này đặt hai loại cạnh nhau qua 6 tiêu chí và số liệu công bố của các đối tác thật.
Tín chấp hay thế chấp: câu trả lời nằm ở thứ bạn có trong tay và số tiền cần vay.
Vay tín chấp và vay thế chấp khác nhau ở đâu?
Khác biệt chính là thứ làm "điểm tựa" cho khoản vay: tín chấp dựa vào uy tín của bạn, thế chấp dựa vào tài sản bạn đưa ra. Với vay tín chấp, bên cho vay nhìn thu nhập, công việc và lịch sử trả nợ lưu tại CIC. Không có tài sản nào bị giữ. Với vay thế chấp, bạn đưa một tài sản như giấy đăng ký xe, sổ tiết kiệm hay nhà đất để đảm bảo; nếu không trả được, bên cho vay có quyền xử lý tài sản đó theo hợp đồng.
Hệ quả đơn giản: tín chấp nhanh và nhẹ nhưng hạn mức bị chặn ở mức vừa phải; thế chấp mở được hạn mức lớn nhưng chậm hơn và đặt tài sản của bạn vào thế rủi ro.
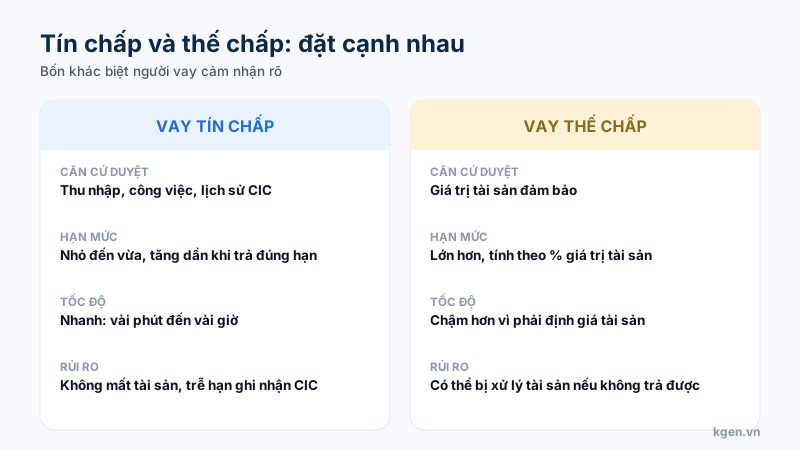
Hai loại vay đặt cạnh nhau: điểm khác nhau lớn nằm ở căn cứ duyệt và rủi ro.
Sáu tiêu chí so sánh hai loại vay
Sáu tiêu chí cần đặt cạnh nhau là căn cứ duyệt, hạn mức, lãi suất, tốc độ, hồ sơ và rủi ro. Bảng dưới tổng hợp theo mặt bằng chung và số liệu công bố của các đối tác trong bài so sánh Lotte Finance, Moneyveo, SOS Credit:
| Tiêu chí | Tín chấp | Thế chấp |
|---|---|---|
| Căn cứ duyệt | Thu nhập, CIC | Giá trị tài sản + thu nhập |
| Hạn mức | Từ 500 nghìn; app nhỏ tới 10–30 triệu, công ty tài chính lớn tới 600 triệu (Lotte Finance) | Phụ thuộc định giá tài sản; với ô tô, theo nhận định của Finhay thường 60–70% giá thị trường |
| Lãi suất | Từ 18,25%/năm (Moneyveo) đến vài chục %/năm tuỳ gói | Khởi điểm từ 3,6%/tháng ở F88 (chưa gồm phí khác) |
| Tốc độ | Vài phút đến khoảng 4 giờ | Khoảng 15–30 phút tại quầy sau định giá (theo Finhay) đến vài ngày với nhà đất |
| Hồ sơ | CCCD, tài khoản ngân hàng, chứng minh thu nhập | CCCD + giấy tờ tài sản gốc |
| Rủi ro | Ghi nhận CIC nếu trễ hạn | Ghi nhận CIC và có thể mất tài sản |
Lãi suất hai loại chênh nhau bao nhiêu?
Không có quy luật "thế chấp luôn rẻ hơn": con số công bố phụ thuộc đơn vị, gói sản phẩm và các khoản phí đi kèm. Thực tế có nghịch lý: theo trang chính thức của Lotte Finance, gói tín chấp dành cho công chức có lãi tạm tính từ 0,69%/tháng (khoảng 8,3%/năm nếu nhân đơn giản với 12), trong khi gói vay theo xe máy là 1,96%/tháng (khoảng 23,5%/năm). Còn Moneyveo công bố 18,25%/năm cho khoản tín chấp nhỏ, kỳ hạn 62–180 ngày.
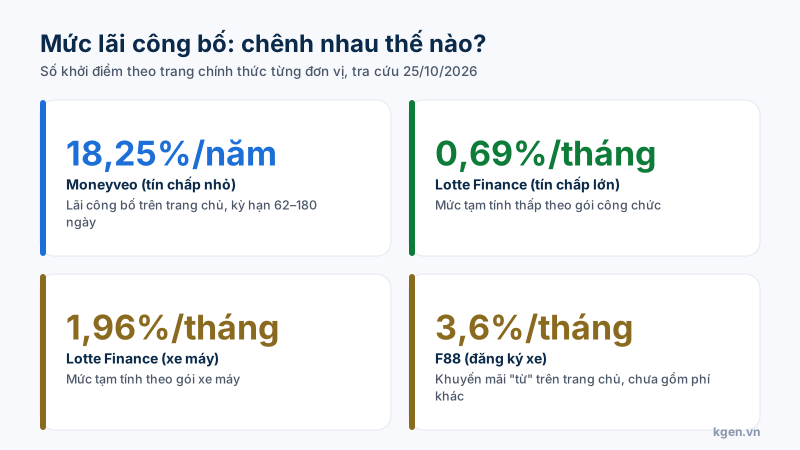
Mức lãi công bố khởi điểm của bốn gói vay, tra cứu ngày 25/10/2026.
Khi nào chọn tín chấp, khi nào chọn thế chấp?
Chọn tín chấp khi cần vài chục triệu trở xuống, cần gấp và có thu nhập chứng minh được; chọn thế chấp khi cần số tiền lớn, có tài sản sẵn và đã tính chắc khả năng trả. Cụ thể hơn:
- Nên tín chấp: viện phí bất ngờ, sửa xe, đóng học phí kỳ này, bù tiền chờ lương.
- Nên thế chấp: nhập hàng số lớn, sửa nhà, vốn kinh doanh có kế hoạch hoàn vốn rõ.
- Đừng chọn thế chấp chỉ vì thấy lãi tháng nghe nhỏ: tài sản của bạn là cái giá nếu kế hoạch trả lệch.
Nếu bạn đang đứng giữa hai lựa chọn ở mức vài chục triệu, xem thêm vay nhanh trong ngày và vay thế chấp xe hay tín chấp online để cân đủ các phương án.
Rủi ro mỗi loại nằm ở đâu?
Rủi ro của tín chấp là lãi cao và áp lực nhắc nợ nếu trễ; rủi ro của thế chấp là mất tài sản và chi phí ẩn như phí thẩm định, phí giữ tài sản. Ở cả hai, điều bảo vệ bạn là đọc kỹ hợp đồng: lãi quy %/năm, phí tất toán sớm, phí phạt chậm, ai giữ giấy tờ nào. Bài 7 điều cho người vay online lần đầu có checklist 10 phút trước khi bấm đồng ý, và 10 câu hỏi trước khi ký hợp đồng vay đi sâu hơn vào từng điều khoản.
Xem các chương trình vay đang mở
Tín chấp, thế chấp và mở thẻ được tổng hợp theo từng nhóm. So hạn mức, điều kiện rồi mới nộp hồ sơ.
Xem các gói tín chấp →Xem các gói thế chấpNguồn tham khảo
- Thông tư 43/2016/TT-NHNN (sửa đổi bởi Thông tư 18/2019/TT-NHNN) — quy định cho vay tiêu dùng của công ty tài chính
- CIC — Trung tâm Thông tin Tín dụng Quốc gia — nơi lưu và tra cứu lịch sử tín dụng cá nhân
- vay.lottefinance.vn — trang chính thức Lotte Finance — hạn mức, lãi tạm tính theo gói, điều kiện, giải ngân
- moneyveo.vn — trang chính thức Moneyveo — hạn mức, kỳ hạn, lãi suất công bố
- f88.vn — trang chính thức F88 — sản phẩm, hotline, mạng lưới phòng giao dịch
- Bảng so sánh đối tác vay — kgen.vn/vay-tien-online — hạn mức, độ tuổi theo công bố của từng đối tác