Nợ xấu CIC có vay được không? Hiểu đúng nhóm nợ 1–5
Nợ xấu là các khoản thuộc nhóm 3, 4, 5 trong hệ thống phân loại nợ 5 nhóm ghi tại CIC. Phần lớn ngân hàng và công ty tài chính có giấy phép sẽ từ chối hồ sơ đang có nợ xấu, như điều kiện loại trừ của Lotte Finance nêu rõ trên trang. Nơi nào cam kết duyệt cho người nợ xấu thường là dấu hiệu rủi ro, và cách tốt hơn là xử lý khoản nợ cũ trước.
Năm nhóm nợ trên CIC: nhóm 3, 4, 5 là nợ xấu và ảnh hưởng lớn đến khả năng vay mới.
Năm nhóm nợ trên CIC là gì?
Nợ được phân thành 5 nhóm: nhóm 1 nợ đủ tiêu chuẩn, nhóm 2 cần chú ý, nhóm 3 dưới tiêu chuẩn, nhóm 4 nghi ngờ, nhóm 5 có khả năng mất vốn; nợ xấu là nhóm 3, 4 và 5. Thông tin này do các tổ chức tín dụng báo cáo về Trung tâm Thông tin Tín dụng Quốc gia (CIC), nơi các đơn vị cho vay tra cứu trước khi duyệt hồ sơ của bạn. Quy định phân loại nợ được cập nhật qua nhiều thông tư (một số nguồn nêu Thông tư 31/2024/TT-NHNN là căn cứ phân loại hiện nay), vì vậy chúng tôi không nêu số ngày quá hạn cụ thể của từng nhóm khi chưa đối chiếu văn bản gốc.
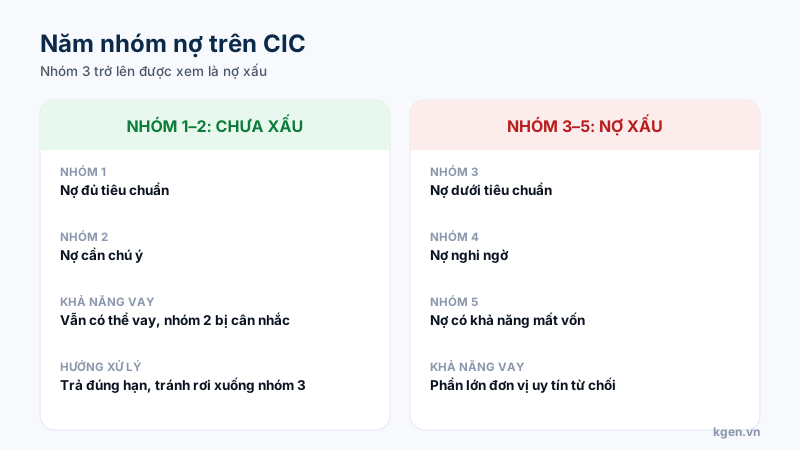
Nợ xấu là nhóm 3, 4, 5; nhóm 1 và 2 chưa bị xem là nợ xấu.
Có nợ xấu thì vay được ở đâu?
Ở các đơn vị có giấy phép gần như không: Lotte Finance nêu rõ loại trừ hồ sơ có nợ quá hạn hoặc nợ xấu, và VIB đặt điều kiện không nợ xấu trong 2 năm gần nhất khi mở thẻ tín dụng. Ngay cả với app khoản nhỏ không nêu điều kiện này, việc tra cứu CIC vẫn có thể xảy ra, nên đừng giả định hồ sơ nợ xấu sẽ được duyệt. Cũng đừng nộp hồ sơ hàng loạt: mỗi lần nộp có thể để lại dấu vết tra cứu. Với người đang trong tình trạng này, bài người vay online lần đầu và bài thẻ tín dụng bị từ chối giúp nhìn lại lý do cụ thể.
Làm sao tra cứu lịch sử tín dụng?
Cá nhân có thể tra cứu thông tin tín dụng của mình qua CIC, bao gồm ứng dụng của CIC, bằng CCCD và xác thực danh tính. Hãy kiểm tra trước khi nộp hồ sơ vay lớn hoặc mở thẻ để biết mình đang ở nhóm nào, có khoản nào lạ đứng tên mình không. Nếu thấy khoản bạn không vay, phản ánh ngay cho tổ chức tín dụng ghi nhận và cho CIC. Cách phòng ngừa nằm ở dấu hiệu app vay lừa đảo: không để lộ CCCD cho nơi lạ.
Xử lý nợ xấu để vay lại thế nào?
Thứ tự an toàn là tra cứu, làm việc với bên cho vay cũ để thoả thuận hoặc tất toán, chờ dữ liệu cập nhật, rồi vay lại khoản nhỏ và trả đúng hạn để xây lịch sử. Đừng vay mới để trả nợ cũ khi chưa tính được khả năng hoàn trả, vì đó là con đường dẫn đến vòng lặp nợ. Thời gian lưu thông tin nợ xấu theo quy định hiện hành chúng tôi không xác minh được (xem phần câu hỏi thường gặp), nên hãy hỏi trực tiếp CIC hoặc đơn vị cho vay cũ.
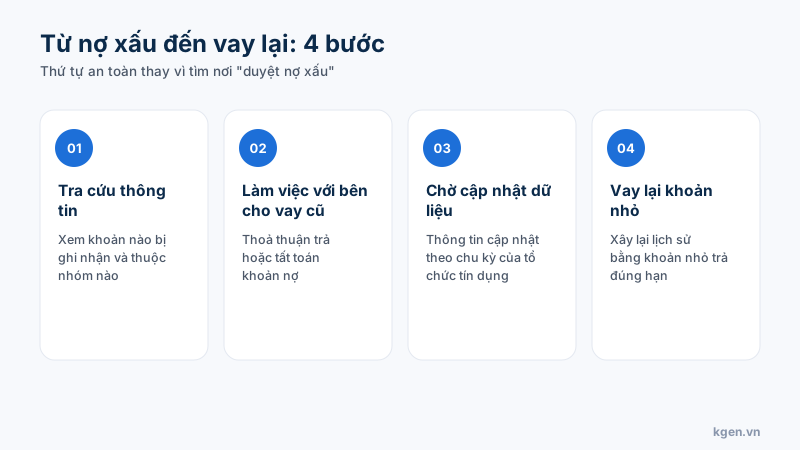
Thứ tự an toàn thay vì tìm nơi duyệt nợ xấu.
Vì sao "duyệt nợ xấu 100%" là dấu hiệu rủi ro?
Vì đơn vị đàng hoàng không thể cam kết duyệt một hồ sơ chưa thẩm định, và các lời hứa này thường đi kèm thu phí trước hoặc lãi rất cao. Cổng thông tin chính sách của Chính phủ và Báo Công an nhiều lần cảnh báo thủ đoạn "hỗ trợ vay cho người nợ xấu" để thu phí. Lãi vượt khoảng 100%/năm có thể rơi vào ngưỡng cho vay lãi nặng theo Điều 201 Bộ luật Hình sự, như giải thích ở cách tính lãi suất vay. Hướng đi đúng là xử lý khoản cũ, rồi xây lại từng bước bằng thẻ hoặc khoản vay nhỏ trả đúng hạn, xem cách dùng thẻ tín dụng không mất lãi.
Muốn xem khoản vay có giấy phép khi hồ sơ đã sạch?
Lotte Finance là công ty tài chính được NHNN cấp phép; kiểm tra điều kiện của từng gói trên trang đối tác.
Xem chương trình Lotte Finance →Đọc bài vay online lần đầuNút dẫn tới trang đối tác bằng link giới thiệu: kgen.vn có thể nhận hoa hồng, chi phí của bạn không đổi.
Nguồn tham khảo
- Tạp chí Ngân hàng — Thời gian lưu giữ lịch sử nợ xấu trên hệ thống CIC — phân nhóm nợ 1–5 và khái niệm nợ xấu
- CIC — Trung tâm Thông tin Tín dụng Quốc gia — nơi lưu và tra cứu lịch sử tín dụng cá nhân
- vay.lottefinance.vn — trang chính thức Lotte Finance — hạn mức, lãi tạm tính theo gói, điều kiện, giải ngân
- VIB — Thẻ tín dụng — các dòng thẻ VIB và điều kiện chung
- Ngân hàng Nhà nước Việt Nam — sbv.gov.vn — cơ quan quản lý hoạt động cho vay và thẻ ngân hàng
- Cổng thông tin chính sách Chính phủ — giải thích chính sách tín dụng, cảnh báo tín dụng đen