8 dấu hiệu app vay lừa đảo và cách kiểm tra trong 5 phút
App vay đáng ngờ thường lộ ra qua tám dấu hiệu: thu phí trước giải ngân, cam kết duyệt 100% kể cả nợ xấu, đòi quyền truy cập danh bạ, không nêu pháp nhân, lãi và phí mập mờ, ép gấp, liên hệ qua Zalo hoặc fanpage lạ, và yêu cầu cài app ngoài kho ứng dụng chính thức. Bài này kèm 4 bước kiểm tra trong 5 phút trước khi bạn nộp CCCD.
Tám dấu hiệu nhận ra app vay đáng ngờ trước khi bạn nộp CCCD và ảnh khuôn mặt.
- Tám dấu hiệu app vay đáng ngờ là gì?
- Vì sao thu phí trước giải ngân là dấu hiệu đỏ?
- Kiểm tra bên cho vay trong 5 phút thế nào?
- Làm sao tránh bị mạo danh đơn vị uy tín?
- Lỡ chuyển tiền hoặc lộ giấy tờ thì làm gì?
- Dấu hiệu đáng ngờ theo từng giai đoạn vay
- Ví dụ áp dụng bốn bước kiểm tra vào một app
- Nên và không nên chia sẻ thông tin gì?
- Sau khi vay: những điều cần theo dõi
- Câu hỏi thường gặp
Tám dấu hiệu app vay đáng ngờ là gì?
Tám dấu hiệu: thu phí trước giải ngân, cam kết duyệt 100%, đòi quyền truy cập danh bạ, không nêu pháp nhân và giấy phép, lãi phí mập mờ, giục gấp, liên hệ qua kênh cá nhân và yêu cầu cài app ngoài kho chính thức. Một dấu hiệu chưa chắc là lừa đảo, nhưng hai dấu hiệu trở lên là lý do để dừng hẳn. Báo Công an và Cổng thông tin chính sách của Chính phủ nhiều lần đăng cảnh báo về các thủ đoạn này, và Ngân hàng Nhà nước từng cảnh báo rủi ro lộ thông tin, tín dụng đen núp bóng ở các mô hình cho vay trực tuyến.
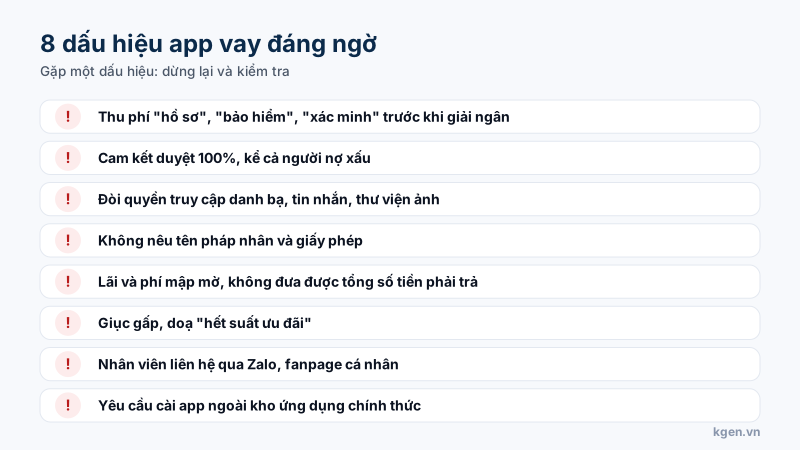
Tám dấu hiệu đáng ngờ, gặp một dấu hiệu hãy dừng lại kiểm tra.
Vì sao thu phí trước giải ngân là dấu hiệu đỏ?
Vì đơn vị cho vay đàng hoàng có thể trừ phí vào khoản giải ngân hoặc thu theo hợp đồng, còn kẻ lừa đảo mới cần bạn chuyển tiền trước. Kịch bản quen thuộc: sau khi "duyệt hồ sơ", nhân viên yêu cầu chuyển phí bảo hiểm, phí xác minh, phí gỡ vướng, rồi tiếp tục đòi thêm. Tima khẳng định không thu phí trước giải ngân và từng đăng cảnh báo giả mạo, tương tự Lotte Finance từng đăng cảnh báo công khai về chiếm đoạt tài sản qua mạo danh. Nguyên tắc cho bạn: không chuyển tiền cho ai trước khi nhận khoản vay, kể cả khi họ đưa lý do nghe hợp lý đến đâu.
Kiểm tra bên cho vay trong 5 phút thế nào?
Bốn bước: tìm pháp nhân và mã số thuế, đối chiếu giấy phép trên sbv.gov.vn, xác nhận kênh liên hệ chính thức, và xin bảng tổng chi phí bằng văn bản. Nếu bên cho vay không nêu nổi tên pháp nhân, ở bước một đã là lý do dừng. Nếu app tự nhận là trung gian, hãy hỏi tên bên cho vay cuối cùng. Ví dụ SOS Credit tự nhận trung gian, không nêu pháp nhân và ghi địa chỉ ở nước ngoài, nên cần thêm bước xác định ai ký hợp đồng. Xem thêm khung ba nhóm cho vay trong bài ngân hàng hay công ty tài chính.
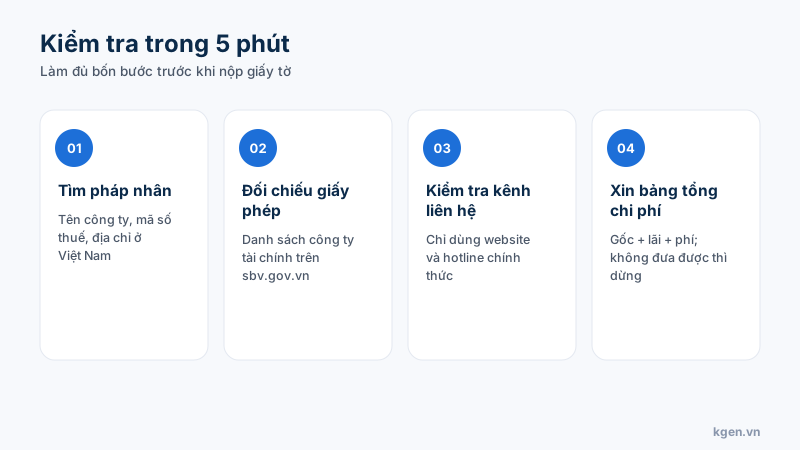
Bốn bước kiểm tra trước khi nộp giấy tờ.
Làm sao tránh bị mạo danh đơn vị uy tín?
Chỉ truy cập từ website chính thức, gọi hotline ghi trên website đó, và không tin người tự xưng nhân viên chủ động liên hệ qua Zalo hay Facebook cá nhân. Kẻ gian thường dựng website, fanpage, app giả giống đơn vị thật để nhận phí hoặc lấy cắp thông tin. Tima nêu rõ chỉ có một website chính thức và cảnh báo cả app, fanpage, email giả; Lotte Finance chỉ hướng dẫn giao dịch qua hotline 1900 6866 và website vay.lottefinance.vn. Lưu địa chỉ chính thức của đơn vị bạn định vay trước, đừng bấm link từ tin nhắn lạ. Chi tiết từng đơn vị trong review Tima và review Lotte Finance.
Lỡ chuyển tiền hoặc lộ giấy tờ thì làm gì?
Gọi ngay ngân hàng để yêu cầu hỗ trợ ngăn chặn giao dịch, lưu toàn bộ bằng chứng (tin nhắn, số tài khoản nhận, ảnh chụp màn hình) và trình báo công an địa phương. Nếu đã nộp CCCD, hãy theo dõi các khoản vay lạ đứng tên bạn thông qua ứng dụng CIC và thông báo cho ngân hàng bạn đang dùng. Đừng chuyển thêm tiền để "gỡ" khoản đã mất. Đây là thông tin tham khảo chung, không phải tư vấn pháp lý; hãy làm việc với cơ quan chức năng cho trường hợp cụ thể. Nếu bạn là người mới, đọc 7 điều cho người vay online lần đầu.
Muốn vay ở nơi rõ pháp nhân?
Công ty tài chính có giấy phép NHNN như Lotte Finance có pháp nhân và kênh liên hệ chính thức. Xem trực tiếp trên trang đối tác.
Xem chương trình Lotte Finance →Đọc bài vay ngân hàng hay công ty tài chínhNút dẫn tới trang đối tác bằng link giới thiệu: kgen.vn có thể nhận hoa hồng, chi phí của bạn không đổi.
Dấu hiệu đáng ngờ theo từng giai đoạn vay
Trước khi nộp hồ sơ, dấu hiệu là cam kết duyệt chắc chắn và không nêu pháp nhân; trong khi vay, là thu phí trước và đòi quyền danh bạ; sau khi vay, là phí phát sinh không có trong hợp đồng và cách nhắc nợ đe doạ. Chia theo giai đoạn giúp bạn biết lúc nào cần dừng. Trước khi nộp: quảng cáo "duyệt 100%, kể cả nợ xấu", liên hệ qua Zalo hoặc fanpage cá nhân, yêu cầu cài app ngoài kho ứng dụng chính thức. Trong khi vay: yêu cầu chuyển phí hồ sơ, bảo hiểm hay phí xác minh trước khi giải ngân, lãi và phí mập mờ, giục gấp. Sau khi vay: khoản phí không có trong hợp đồng, nhắc nợ bằng cách gọi cho người thân trong danh bạ hoặc đe doạ. Đơn vị đàng hoàng vẫn có thể nhắc nợ khi bạn trễ hạn, nhưng không đe doạ và theo đúng điều khoản đã ký, xem thêm 10 câu hỏi trước khi ký hợp đồng vay.
Ví dụ áp dụng bốn bước kiểm tra vào một app
Áp dụng vào SOS Credit: bước 1 trang không nêu tên pháp nhân vận hành; bước 2 trang tự nhận là trung gian nên cần xác định bên cho vay cuối cùng, và địa chỉ ghi ở Latvia; bước 3 và 4 chưa thực hiện được vì không có tên pháp nhân để tra mã số thuế và giấy phép. Kết luận không phải "đây là lừa đảo" mà là: không đủ thông tin để xác minh, nên chỉ nên tiếp tục khi bên cho vay cuối cùng nêu rõ pháp nhân và bảng phí bằng văn bản. Một ví dụ khác là Tima: đơn vị này từng đăng cảnh báo bị mạo danh và nêu chỉ có một website chính thức, vì vậy mọi liên hệ qua kênh khác đều cần nghi ngờ. Chi tiết trong review SOS Credit và review Tima. Với một ví dụ nữa về đối tác chưa có tên trong danh sách công ty tài chính NHNN, xem review Creditnice.
Nên và không nên chia sẻ thông tin gì?
Chỉ cung cấp CCCD, ảnh khuôn mặt (eKYC) và số tài khoản nhận tiền khi bạn đã xác định được pháp nhân cho vay; không bao giờ cung cấp mã OTP, mật khẩu ngân hàng hay quyền truy cập danh bạ và tin nhắn. Mã OTP chỉ dùng cho giao dịch của chính bạn, đơn vị cho vay thật không bao giờ cần bạn đọc mã OTP cho họ. Quyền danh bạ không cần thiết cho việc thẩm định và có thể bị dùng để nhắc nợ qua người thân. Nếu chụp CCCD để gửi, bạn có thể ghi chú mục đích sử dụng và ngày lên ảnh để hạn chế bị dùng lại, nhưng đừng dựa vào mẹo này thay cho việc chọn đúng đơn vị.
Sau khi vay: những điều cần theo dõi
Lưu hợp đồng và biên lai từng kỳ, đối chiếu số tiền trừ với bảng kê, và kiểm tra lịch sử tín dụng tại CIC sau khi tất toán để chắc khoản vay được cập nhật đúng. Nếu thấy khoản vay không phải của bạn, báo ngay cho tổ chức tín dụng liên quan và cho CIC. Khi cần tất toán sớm, chỉ chuyển tiền vào tài khoản ghi trong hợp đồng, xem tất toán trước hạn có nên không. Nếu bạn lo về nợ xấu ảnh hưởng đến lần vay sau, đọc nợ xấu CIC có vay được không. Và nếu bạn là người vay lần đầu, 7 điều cho lần đầu vay online có checklist ngắn gọn.
Đọc thêm: review Creditnice, ví dụ một đối tác cần kiểm tra kỹ.
Nguồn tham khảo
- VnEconomy — NHNN cảnh báo rủi ro cho vay ngang hàng — cảnh báo chính thức về cho vay ngang hàng (P2P)
- Báo Công an — cảnh báo các thủ đoạn lừa đảo vay online
- Cổng thông tin chính sách Chính phủ — giải thích chính sách tín dụng, cảnh báo tín dụng đen
- Ngân hàng Nhà nước Việt Nam — sbv.gov.vn — cơ quan quản lý hoạt động cho vay và thẻ ngân hàng
- Tima — Cảnh báo lừa đảo mạo danh Tima — cảnh báo mạo danh do chính Tima đăng
- VNBA — Lotte Finance cảnh báo lừa đảo mạo danh — cảnh báo chính thức về mạo danh công ty tài chính
- Cổng Bộ KH&CN — Cảnh báo lừa đảo khi vay tiền qua ứng dụng — cảnh báo chung về lừa đảo vay qua app, có trường hợp giả mạo Tima