Phí thường niên thẻ tín dụng: mức phí và 4 cách được miễn
Phí thường niên thẻ tín dụng phổ thông hiện nằm trong khoảng 399.000 đến 999.000 đồng mỗi năm ở VPBank, VIB và OCB, theo biểu phí 2026. Có bốn cách thường gặp để được miễn, hoàn hoặc giảm: đạt số giao dịch trong 30 ngày đầu, đạt doanh số trong 45 ngày đầu, đạt doanh số cả năm, hoặc liên kết hai thẻ. Điều kiện nằm ở chi tiết, nên cần đọc đúng thể lệ.
Phí thường niên từ 399.000 đến 999.000 đồng: miễn được hay không nằm ở điều kiện chi tiêu.
Phí thường niên thẻ tín dụng bao nhiêu?
Ở ba ngân hàng, các dòng phổ thông có phí thường niên từ 399.000 đồng (OCB Lifestyle) đến 999.000 đồng (OCB Platinum), phổ biến ở mức 599.000 đồng cho VPBank Lady, StepUp và VIB Online Plus 2in1. Dòng cao hơn tính phí lớn hơn: OCB World 2in1 1.999.000 đồng, VIB One Card từ 999.000 đồng. Dòng nội địa thấp hơn: OCB Natural Credit 200.000 đồng. Mọi mức phí theo biểu phí đăng tải tại thời điểm tra cứu (25/10/2026) và có thể thay đổi.
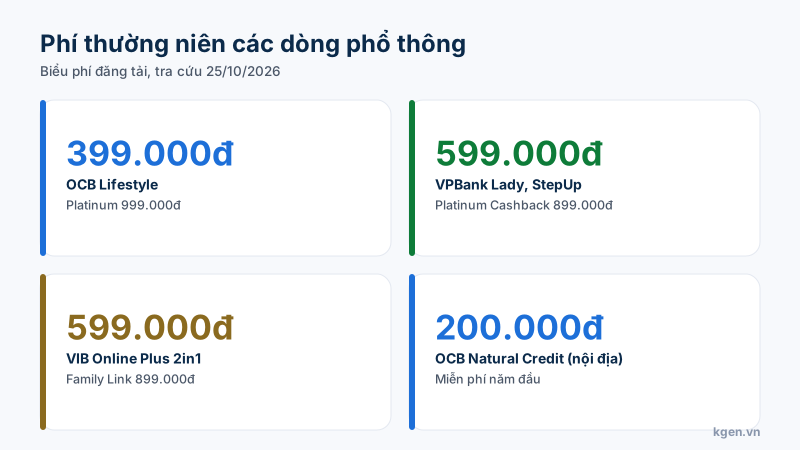
Mức phí thường niên các dòng thẻ phổ thông, theo biểu phí tra cứu 25/10/2026.
Cách được miễn phí năm đầu
VPBank miễn phí năm đầu cho Lady và StepUp nếu thẻ chính có 3 giao dịch chi tiêu trong 30 ngày đầu, mỗi giao dịch từ 300.000 đồng; OCB hoàn 100% phí năm đầu nếu đạt doanh số hợp lệ trong 45 ngày đầu (1 triệu đồng với Lifestyle, 3 triệu đồng với Platinum). VIB có khuyến mãi theo từng đợt và thể lệ riêng, chúng tôi không xác minh được điều kiện cố định, nhưng Family Link giảm 50% phí thường niên trọn đời cho hai thẻ liên kết nếu mở và liên kết trong 30 ngày. Hãy ghi nhớ hạn 30 hoặc 45 ngày ngay khi mở thẻ, vì lỡ hạn là mất quyền lợi. Ngân hàng còn có thể thay đổi thể lệ, nên hỏi lại tại thời điểm mở.
Cách được miễn phí các năm sau
Thường dựa vào doanh số chi tiêu cả năm: OCB hoàn phí nếu doanh số 30 triệu đồng trong 12 kỳ sao kê với Lifestyle và 60 triệu đồng với Platinum; trang VPBank Lady nêu miễn phí năm tiếp theo khi chi tiêu từ 120 triệu đồng. VIB Max Card là dòng miễn phí thường niên theo trang sản phẩm. Với ngưỡng doanh số lớn như 120 triệu đồng mỗi năm (10 triệu đồng mỗi tháng), hãy tự tính xem chi tiêu thực của bạn có đạt không, chứ đừng chi thêm để đạt. Lợi ích thực của thẻ được tính ở hoàn tiền, tích điểm hay tích dặm.
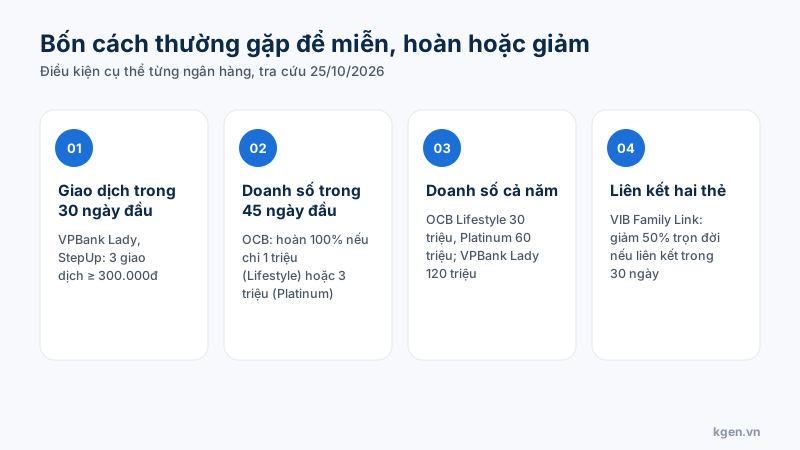
Bốn cách thường gặp để giảm phí thường niên.
Có nên mở thẻ chỉ để được miễn phí?
Không: phí thường niên chỉ là một phần chi phí; lãi 30–44%/năm khi trả thiếu và phí chậm mới là khoản lớn nếu bạn thiếu kỷ luật. Một thẻ miễn phí nhưng khiến bạn chi thêm hoặc trả thiếu còn đắt hơn một thẻ có phí. Nên chọn thẻ theo chi tiêu và khả năng trả đủ mỗi kỳ, rồi mới xét phí. Đọc cách dùng thẻ tín dụng không mất lãi và thẻ tín dụng hay thẻ ghi nợ nếu chưa chắc mình cần thẻ tín dụng.
Đóng thẻ không dùng thế nào?
Hỏi ngân hàng quy trình đóng thẻ và yêu cầu xác nhận bằng văn bản hoặc tin nhắn rằng thẻ đã đóng, không còn dư nợ và không bị tính phí năm tiếp theo. Mỗi ngân hàng có quy định riêng nên chúng tôi không nêu chi tiết chung. Điều nên làm là tất toán hết dư nợ, kể cả khoản nhỏ phát sinh sau cùng, và làm đúng thời hạn trước kỳ thu phí năm sau. Nếu thẻ bị thu phí khi bạn không còn dùng, đó là dấu hiệu bạn cần liên hệ sớm. Nếu bạn đang định mở thẻ mới, xem so sánh thẻ VPBank, VIB, OCB.
Xem các chương trình mở thẻ
Mở trang đối tác để xem phí, điều kiện miễn phí năm đầu và ưu đãi hiện hành.
Xem chương trình mở thẻ →So sánh VPBank, VIB, OCBNút dẫn tới trang đối tác bằng link giới thiệu: kgen.vn có thể nhận hoa hồng, chi phí của bạn không đổi.
Nguồn tham khảo
- VPBank — Biểu phí thẻ tín dụng khối khách hàng cá nhân (cập nhật 19/10/2026) — phí thường niên và phí dịch vụ các dòng thẻ
- OCB — Biểu phí thẻ áp dụng từ 07/05/2026 — phí thường niên, rút tiền mặt, lãi, phí chậm, phí ngoại tệ
- VIB — Biểu phí và điều kiện thẻ Family Link (hiệu lực 19/03/2026) — phí, lãi, miễn lãi, điều kiện chủ thẻ
- VIB — Biểu phí và điều kiện thẻ Online Plus 2in1 — phí, lãi, điều kiện thu nhập
- VPBank — Thẻ Lady Mastercard — ưu đãi hoàn tiền thẻ Lady
- Thông tư 18/2024/TT-NHNN về hoạt động thẻ ngân hàng (thay thế Thông tư 19/2016) — quy định hiện hành về phát hành, sử dụng thẻ; mức trả nợ tối thiểu và miễn lãi do từng ngân hàng quy định trong hợp đồng