So sánh thẻ tín dụng VPBank, VIB, OCB: phí, lãi, hoàn tiền đặt cạnh nhau
Ba ngân hàng cùng thu phí rút tiền mặt 4%, nhưng khác nhau ở thời gian miễn lãi (VIB tới 55 ngày, VPBank và OCB tới 45 ngày), phí thường niên (từ 399.000 đến 999.000 đồng ở các dòng phổ thông) và cách miễn phí năm đầu. Không có thẻ hợp với mọi người; bài này đặt chín tiêu chí cạnh nhau và chỉ ra thẻ nào hợp kiểu chi tiêu nào.
VPBank, VIB và OCB: ba cách miễn phí năm đầu, ba mức miễn lãi và ba mức lãi khi trả thiếu.
Ba ngân hàng khác nhau ở những điểm nào?
Điểm giống nhau lớn là phí rút tiền mặt 4% (tối thiểu 100.000 đồng); điểm khác nhau lớn là thời gian miễn lãi, cách miễn phí năm đầu và mức lãi khi trả thiếu. VIB có miễn lãi tới 55 ngày, VPBank và OCB tới 45 ngày. VPBank miễn phí năm đầu bằng điều kiện chi tiêu trong 30 ngày, OCB hoàn phí năm đầu nếu đạt doanh số trong 45 ngày, VIB giảm 50% phí trọn đời nếu liên kết hai thẻ trong 30 ngày. Chi tiết từng thẻ: VPBank, VIB, OCB.
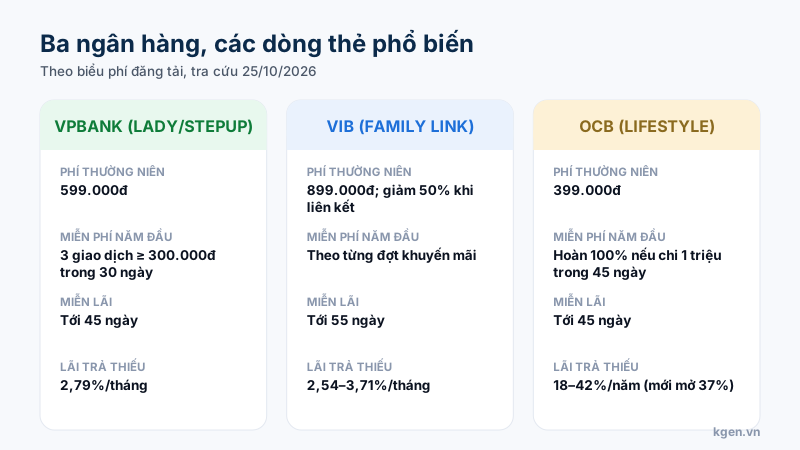
Ba dòng thẻ phổ biến đặt cạnh nhau, theo biểu phí tra cứu 25/10/2026.
Chín tiêu chí so sánh thẻ VPBank, VIB, OCB
Chín tiêu chí: dòng thẻ, phí thường niên, miễn phí năm đầu, miễn lãi, lãi khi trả thiếu, phí rút tiền mặt, phí chậm, phí ngoại tệ và hoàn tiền. Mọi mức phí theo biểu phí đăng tải tại thời điểm tra cứu (25/10/2026) và có thể thay đổi.
| Tiêu chí | VPBank Lady / StepUp | VIB Family Link | OCB Lifestyle |
|---|---|---|---|
| Phí thường niên | 599.000đ | 899.000đ (giảm 50% khi liên kết) | 399.000đ |
| Miễn phí năm đầu | 3 giao dịch ≥ 300.000đ trong 30 ngày | Theo đợt khuyến mãi | Hoàn 100% nếu chi 1 triệu trong 45 ngày |
| Miễn lãi | Tới 45 ngày | Tới 55 ngày | Tới 45 ngày |
| Lãi trả thiếu | 2,79%/tháng | 2,54–3,71%/tháng | 18–42%/năm |
| Rút tiền mặt | 4% (tối thiểu 100.000đ) | 4% (tối thiểu 100.000đ) | 4% (tối thiểu 100.000đ) |
| Phí chậm thanh toán | 5% (199.000–999.000đ) | 4% (200.000–2.000.000đ) | 5% (tối thiểu 200.000đ, tối đa 1 triệu/kỳ) |
| Phí ngoại tệ | Nhiều dòng 3%; Lady/StepUp chưa xác minh | 3% | 2,95% |
| Hoàn tiền | Tới 15% (Lady, StepUp) | Tới 10% giáo dục, y tế, bảo hiểm | Tối đa 18 triệu/năm, tới 15% theo nhóm |
| Điều kiện | FAQ: 22–60 tuổi, thu nhập 4,5 triệu; trang khác: từ 18 tuổi, 7 triệu | Từ đủ 20 tuổi, thu nhập khoảng 10 triệu, không nợ xấu 2 năm | Không nêu rõ trên trang chính thức |
Thẻ nào lãi thấp hơn nếu trả thiếu?
Quy đổi đơn giản (nhân 12), VPBank khoảng 33,5%/năm, VIB khoảng 30–44%/năm, OCB 18–42%/năm (37%/năm trong 6 tháng đầu với thẻ mới); cả ba đều cao hơn nhiều so với tín chấp ở công ty tài chính có giấy phép. Các con số quy đổi là phép tính của chúng tôi, không phải ngân hàng công bố. Bài học: thẻ tín dụng chỉ rẻ khi bạn trả đủ mỗi kỳ. Nếu bạn cần vay thay vì tiêu rồi trả, một khoản tín chấp thường rẻ hơn; xem nên vay tiền hay dùng thẻ tín dụng khi cần tiền gấp.
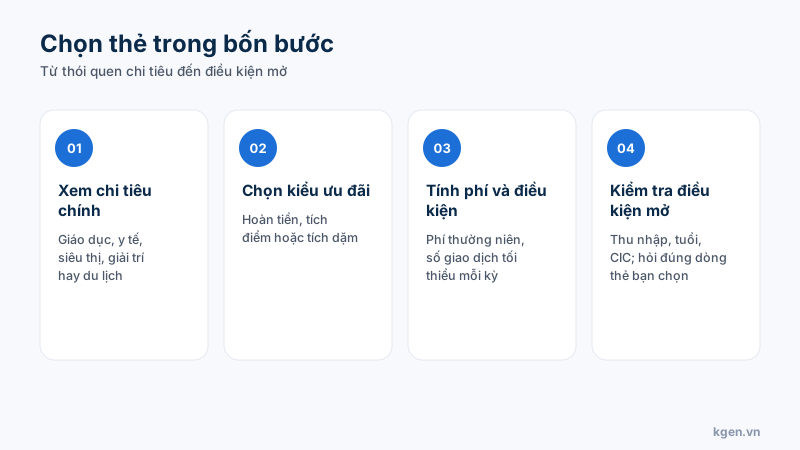
Bốn bước chọn thẻ tín dụng hợp với bạn.
Thẻ nào hoàn tiền tốt hơn?
Tuỳ nhóm chi tiêu: VIB Family Link nhắm vào giáo dục, y tế, bảo hiểm; VPBank Lady hoàn tới 15% ở nhiều nhóm (giáo dục, bảo hiểm, y tế, làm đẹp, thời trang, giải trí, siêu thị); OCB hoàn tối đa 18 triệu đồng mỗi năm nhưng đòi tối thiểu 7 giao dịch hợp lệ mỗi kỳ. Mức trần hoàn tiền của VIB Family Link và VPBank Lady chúng tôi không xác minh được. Hãy so theo chi tiêu thật của bạn trong 3 tháng gần nhất, không phải theo con số 15% hay 10% in lớn. Phân biệt kiểu ưu đãi trong hoàn tiền hay tích điểm, tích dặm.
Nên chọn thẻ nào theo từng kiểu chi tiêu?
Chi tiêu giáo dục, y tế, bảo hiểm và muốn miễn lãi dài: VIB. Chi tiêu đa dạng, muốn miễn phí năm đầu dễ: VPBank. Chi tiêu đều mỗi tháng, đủ nhiều giao dịch và muốn phí thấp: OCB. Nếu chưa chắc mình hợp thẻ tín dụng, đọc thẻ tín dụng hay thẻ ghi nợ trước. Với người mở thẻ lần đầu, bài mở thẻ lần đầu giúp chuẩn bị hồ sơ.
Xem các chương trình mở thẻ
Mở trang đối tác của từng ngân hàng để xem điều kiện và ưu đãi đang áp dụng.
Xem thẻ VPBank →Xem thẻ VIBNút dẫn tới trang đối tác bằng link giới thiệu: kgen.vn có thể nhận hoa hồng, chi phí của bạn không đổi.
Nguồn tham khảo
- VPBank — Biểu phí thẻ tín dụng khối khách hàng cá nhân (cập nhật 19/10/2026) — phí thường niên và phí dịch vụ các dòng thẻ
- VPBank — Các câu hỏi thường gặp về thẻ tín dụng — lãi suất, miễn lãi, điều kiện mở thẻ
- VIB — Biểu phí và điều kiện thẻ Family Link (hiệu lực 19/03/2026) — phí, lãi, miễn lãi, điều kiện chủ thẻ
- VIB — Biểu phí và điều kiện thẻ Online Plus 2in1 — phí, lãi, điều kiện thu nhập
- OCB — Biểu phí thẻ áp dụng từ 07/05/2026 — phí thường niên, rút tiền mặt, lãi, phí chậm, phí ngoại tệ
- Thông tư 18/2024/TT-NHNN về hoạt động thẻ ngân hàng (thay thế Thông tư 19/2016) — quy định hiện hành về phát hành, sử dụng thẻ; mức trả nợ tối thiểu và miễn lãi do từng ngân hàng quy định trong hợp đồng