Thẻ hoàn tiền, tích điểm hay tích dặm? Tính lợi ích thực sau phí
Thẻ hoàn tiền hợp người chi tiêu hằng ngày, tích điểm hợp người hay đổi quà và voucher, tích dặm chỉ đáng khi bạn bay thường xuyên đủ để bù phí thường niên cao hơn. Quan trọng hơn kiểu ưu đãi là lợi ích thực: hoàn tiền trừ phí thường niên trừ lãi. Bài này có công thức và một ví dụ minh hoạ để bạn tự tính.
Hoàn tiền, tích điểm hay tích dặm: lợi ích thực chỉ có sau khi trừ phí thường niên và lãi.
Ba kiểu ưu đãi thẻ tín dụng khác nhau thế nào?
Hoàn tiền trả lại một phần chi tiêu bằng tiền; tích điểm cho điểm đổi quà hoặc voucher; tích dặm cho dặm bay đổi vé hoặc nâng hạng. Giá trị của hoàn tiền rõ ràng và dễ so sánh. Hai kiểu còn lại phụ thuộc bạn có dùng và đổi được hay không. Bài thẻ tín dụng là gì có bảng tóm tắt nhanh, bài này đi sâu vào cách tính lợi ích.
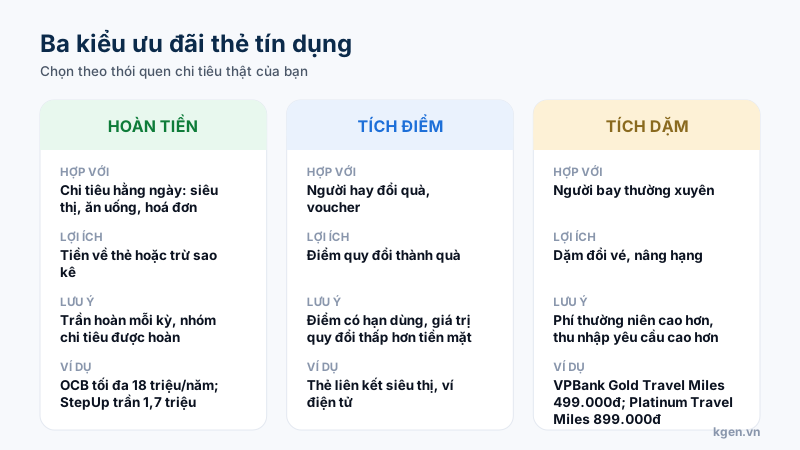
Ba kiểu ưu đãi: chọn theo thói quen chi tiêu thật của bạn.
Công thức tính lợi ích thực của thẻ
Lợi ích thực = tiền hoàn (hoặc giá trị điểm, dặm) − phí thường niên − lãi và phí phạt; nếu kết quả âm, thẻ không đáng giữ. Ba vế cần số thật của bạn: chi tiêu trong 12 tháng, nhóm chi tiêu có được hoàn không, và bạn có trả đủ mỗi kỳ không. Chi tiêu trên thẻ nên là khoản bạn vốn đã chi, không phải khoản chi thêm chỉ để lấy hoàn tiền. Hoàn tiền thực tế còn bị chặn bởi trần: OCB tối đa 18 triệu đồng mỗi năm với trần 1,5 triệu đồng mỗi kỳ nếu chi từ 30 triệu đồng và 700.000 đồng nếu dưới 30 triệu đồng; VPBank StepUp trần 1,7 triệu đồng theo trang sản phẩm (có thể đã cũ); VIB Max Card hoàn tới 10%, tối đa 18 triệu đồng mỗi năm.
Ví dụ tính lợi ích thực
Giả sử chi tiêu 60 triệu đồng mỗi năm, hoàn trung bình 2% được 1,2 triệu đồng; trừ phí thường niên 599.000 đồng còn khoảng 601.000 đồng nếu trả đủ mỗi kỳ; chỉ một lần trả thiếu 10 triệu đồng ở mức lãi 2,79%/tháng đã mất 279.000 đồng. Đây là ví dụ minh hoạ giả định, không phải sản phẩm cụ thể. Điều nó cho thấy: lợi ích thực của thẻ nhỏ so với chi phí của một lần sơ suất, nên kỷ luật trả đủ quan trọng hơn mức hoàn. Xem cách dùng thẻ tín dụng không mất lãi.
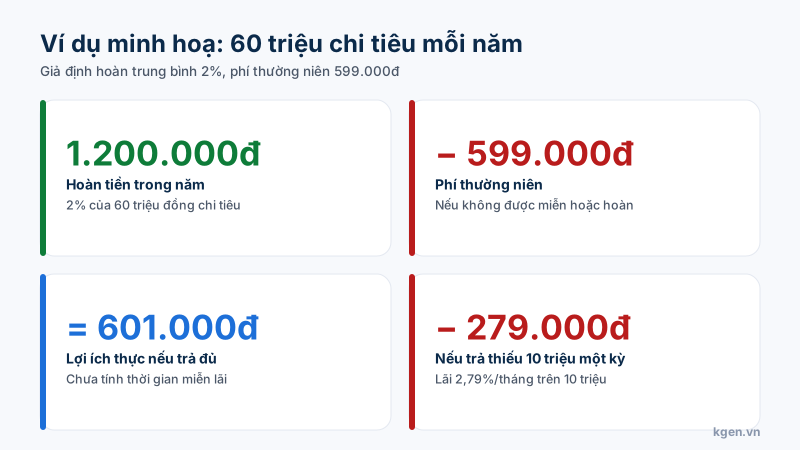
Ví dụ giả định: một lần trả thiếu có thể ăn mất nửa lợi ích cả năm.
Chọn kiểu ưu đãi theo thói quen chi tiêu
Chi tiêu hằng ngày tập trung ở siêu thị, ăn uống, hoá đơn: hoàn tiền. Hay mua sắm ở một hệ thống có chương trình điểm: tích điểm. Bay vài lần mỗi năm trở lên: tích dặm. Với người chi nhiều cho giáo dục, y tế, bảo hiểm, các dòng có hoàn tiền theo nhóm này như VIB Family Link hay VPBank Lady đáng xem. Ví dụ so sánh ba ngân hàng đã được đặt cạnh nhau trong so sánh thẻ VPBank, VIB, OCB. Chi tiết từng thẻ: OCB, VPBank, VIB.
Những cái bẫy thường gặp
Bốn cái bẫy: mức hoàn quảng cáo chỉ áp dụng cho một số nhóm, trần hoàn thấp hơn kỳ vọng, điều kiện số giao dịch tối thiểu, và thể lệ có thời hạn hoặc "đến hết ngân sách". Ví dụ thể lệ hoàn tiền VPBank StepUp trong tài liệu chạy đến 20/11/2026 hoặc hết ngân sách. Ngoài ra đừng chi thêm chỉ để đủ điều kiện: hoàn 2% mà chi thêm 10 triệu đồng không cần thiết là một khoản lỗ. Nếu bạn chưa chắc nên dùng thẻ tín dụng hay thẻ ghi nợ, đọc thẻ tín dụng hay thẻ ghi nợ.
Muốn xem các chương trình mở thẻ?
Chọn dòng thẻ hợp với chi tiêu của bạn, đọc điều kiện hoàn tiền và phí trước khi đăng ký.
Xem chương trình mở thẻ →So sánh VPBank, VIB, OCBNút dẫn tới trang đối tác bằng link giới thiệu: kgen.vn có thể nhận hoa hồng, chi phí của bạn không đổi.
Nguồn tham khảo
- OCB — Thẻ tín dụng — các dòng thẻ và ưu đãi hoàn tiền
- VPBank — Biểu phí thẻ tín dụng khối khách hàng cá nhân (cập nhật 19/10/2026) — phí thường niên và phí dịch vụ các dòng thẻ
- VPBank — Thẻ Lady Mastercard — ưu đãi hoàn tiền thẻ Lady
- VIB — Thẻ tín dụng — các dòng thẻ VIB và điều kiện chung
- Thông tư 18/2024/TT-NHNN về hoạt động thẻ ngân hàng (thay thế Thông tư 19/2016) — quy định hiện hành về phát hành, sử dụng thẻ; mức trả nợ tối thiểu và miễn lãi do từng ngân hàng quy định trong hợp đồng
- Ngân hàng Nhà nước Việt Nam — sbv.gov.vn — cơ quan quản lý hoạt động cho vay và thẻ ngân hàng