So sánh F88 và Tima: hai cách vay theo đăng ký xe
F88 có mạng lưới gần 1.000 phòng giao dịch nhưng chi phí thực cao hơn con số lãi niêm yết; Tima công bố lãi tới 1,5%/tháng nhưng chỉ ở một số khu vực và chưa nêu giấy phép cho vay. Không bên nào là lựa chọn mặc định: bài này đặt hai đơn vị cạnh nhau qua 7 tiêu chí và chỉ ra điều cần hỏi để so đúng.
F88 và Tima: một bên rộng về mạng lưới, một bên rẻ trên giấy nhưng hẹp khu vực.
F88 và Tima khác nhau căn bản ở đâu?
F88 là chuỗi cầm cố có pháp nhân và phòng giao dịch vật lý trải rộng; Tima là nền tảng kết nối tự mô tả theo mô hình ngang hàng, phạm vi hẹp hơn và chưa nêu giấy phép cho vay. Cả hai đều cho vay theo đăng ký xe, nhưng cách vận hành khác: F88 đưa bạn đến quầy, định giá xe tại chỗ và giải ngân; Tima xử lý chủ yếu online rồi kết nối với bên cho vay. Đọc riêng từng bài để thấy bối cảnh: review F88 và review Tima.
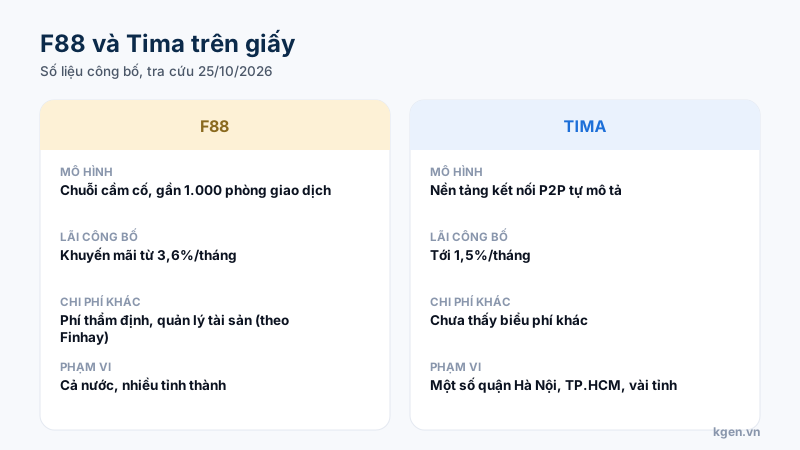
F88 rộng về mạng lưới; Tima công bố lãi thấp hơn nhưng hẹp khu vực.
Bảy tiêu chí so sánh F88 và Tima
Bảy tiêu chí gồm mô hình, phạm vi, lãi công bố, chi phí khác, điều kiện xe, tốc độ và mức độ minh bạch pháp lý.
| Tiêu chí | F88 | Tima |
|---|---|---|
| Mô hình | Chuỗi cầm cố, cho vay trực tiếp | Nền tảng kết nối P2P tự mô tả |
| Phạm vi | Gần 1.000 phòng giao dịch | Một số quận Hà Nội, TP.HCM, vài tỉnh |
| Lãi công bố | Khuyến mãi từ 3,6%/tháng | Tới 1,5%/tháng |
| Chi phí khác | Phí thẩm định, quản lý tài sản, phạt trả trước (theo Finhay) | Chưa thấy biểu phí; tiền gốc trả thế nào chưa nêu |
| Điều kiện xe | Giấy tờ xe gốc | Chính chủ hoặc ủy quyền; xe máy dưới 10 năm |
| Tốc độ | 15–30 phút sau định giá (theo Finhay) | Từ 60 giây đến 30 phút, hai số khác nhau |
| Minh bạch pháp lý | Pháp nhân rõ, số giấy phép cầm đồ chưa xác minh | Chỉ hiển thị đăng ký kinh doanh, không nêu giấy phép cho vay |
Bên nào rẻ hơn thật sự?
Trên giấy Tima rẻ hơn, nhưng "rẻ hơn" chỉ đúng khi cùng cách tính lãi và cùng bộ phí, điều mà cả hai bên đều chưa công bố đầy đủ. Mức tới 1,5%/tháng của Tima tương đương 18%/năm nếu nhân đơn giản, trong khi 3,6%/tháng của F88 là khoảng 43%/năm. Nhưng Finhay ước tính chi phí thực của F88 gồm phí thẩm định và phí quản lý tài sản nằm trong khoảng 30–55%/năm, còn ví dụ của Tima (lãi cố định 150.000 đồng cho khoản 10 triệu) có thể ứng với chi phí thực từ 18% đến khoảng 31%/năm tuỳ cách trả gốc.
Vì vậy hãy làm đúng bốn bước dưới đây với cả hai bên, cùng một khoản vay, trước khi quyết.
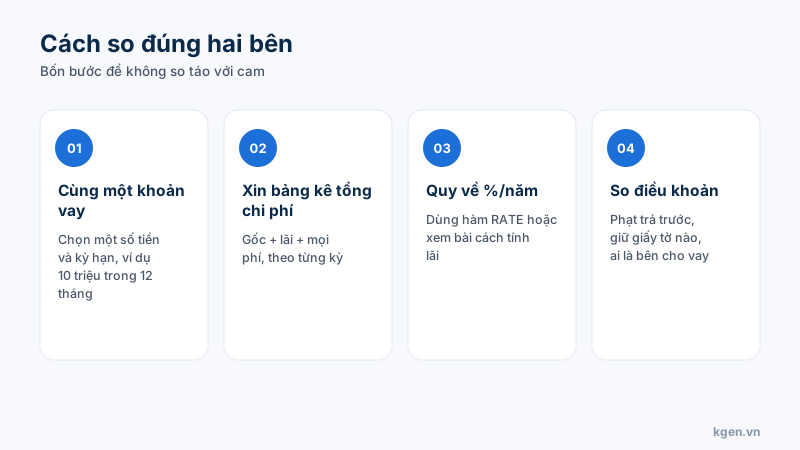
Bốn bước để so F88 và Tima trên cùng một mặt bằng.
Bên nào rõ ràng hơn về pháp lý?
F88 có pháp nhân, trụ sở và mạng lưới phòng giao dịch hữu hình, nhưng số giấy phép cầm đồ chưa xác minh được; Tima chỉ hiển thị đăng ký kinh doanh và tự mô tả là nền tảng kết nối, nên điểm cần làm rõ là ai thực sự cho vay. Cả hai từng có điều cần lưu ý: F88 có bài báo nêu nghi vấn về phí và tin kiểm tra hành chính năm 2023 (chưa tìm thấy kết luận xử phạt cụ thể); Tima đăng cảnh báo bị mạo danh. Đây là lý do nên kiểm tra theo 4 bước trong dấu hiệu app vay lừa đảo.
Nên chọn F88 hay Tima theo từng hoàn cảnh?
Ở ngoài khu vực Tima phục vụ hoặc cần giải quyết tại quầy: F88. Ở khu vực Tima phục vụ, xe đủ điều kiện và bạn đọc kỹ được hợp đồng: so cả hai theo bảng tổng chi phí. Nếu bạn có bảng lương ổn định và không quá gấp, hãy xem thêm vay thế chấp xe hay tín chấp online, vì hai bên này đều không phải lựa chọn rẻ cho người có hồ sơ lương.
Muốn tự kiểm tra từng bên?
Xem chương trình trên trang đối tác, hỏi tổng chi phí cho cùng một khoản vay rồi so.
Xem chương trình F88 →Xem chương trình TimaNút dẫn tới trang đối tác bằng link giới thiệu: kgen.vn có thể nhận hoa hồng, chi phí của bạn không đổi.
Nguồn tham khảo
- f88.vn — trang chính thức F88 — sản phẩm, hotline, mạng lưới phòng giao dịch
- Finhay — Đánh giá F88: lãi suất, phí và rủi ro — phân tích cấu trúc chi phí F88 (bên thứ ba, không phải số công bố của F88)
- vaytien.tima.vn — trang chính thức Tima — điều kiện, lãi suất công bố, khu vực áp dụng
- Tima — Cảnh báo lừa đảo mạo danh Tima — cảnh báo mạo danh do chính Tima đăng
- Ngân hàng Nhà nước Việt Nam — sbv.gov.vn — cơ quan quản lý hoạt động cho vay và thẻ ngân hàng
- VnEconomy — NHNN cảnh báo rủi ro cho vay ngang hàng — cảnh báo chính thức về cho vay ngang hàng (P2P)