Tima có uy tín không? Điều xác minh được và điều chưa rõ
Tima tự mô tả là nền tảng kết nối tài chính theo mô hình ngang hàng, cho vay theo đăng ký xe với lãi công bố tới 1,5%/tháng (khoảng 18%/năm), kỳ hạn 9–12 tháng và chỉ áp dụng ở một số khu vực. Có hai điều cần nói thẳng: trang chính thức không nêu giấy phép cho vay, và một số con số trên trang tự mâu thuẫn nhau. Bài này liệt kê điều xác minh được và điều chưa rõ để bạn tự quyết.
Tima: lãi công bố nghe nhẹ, nhưng phạm vi, giấy phép và cách tính lãi còn nhiều điểm cần hỏi.
Tima là gì, hoạt động theo mô hình nào?
Tima tự mô tả là nền tảng kết nối tài chính theo mô hình ngang hàng (P2P), nêu hơn 20.000 đối tác cho vay, và không nêu rõ chính Tima có tự cấp vốn hay không. Trang chính thức vaytien.tima.vn chỉ hiển thị giấy chứng nhận đăng ký kinh doanh số 0107333139 tại Hà Nội; tên pháp nhân đầy đủ và năm thành lập không được nêu rõ trong lần tra cứu của chúng tôi, còn con số "hơn 20.000 đối tác" và "500.000 người vay" là số tự công bố, chưa có nguồn độc lập kiểm chứng.
Điều này quan trọng vì Ngân hàng Nhà nước từng cảnh báo rủi ro với hoạt động cho vay ngang hàng. Khi bên cho vay là một cá nhân hay tổ chức đứng sau nền tảng, bạn cần biết ai ký hợp đồng và ai chịu trách nhiệm. Xem thêm cách phân biệt trong bài ngân hàng hay công ty tài chính.
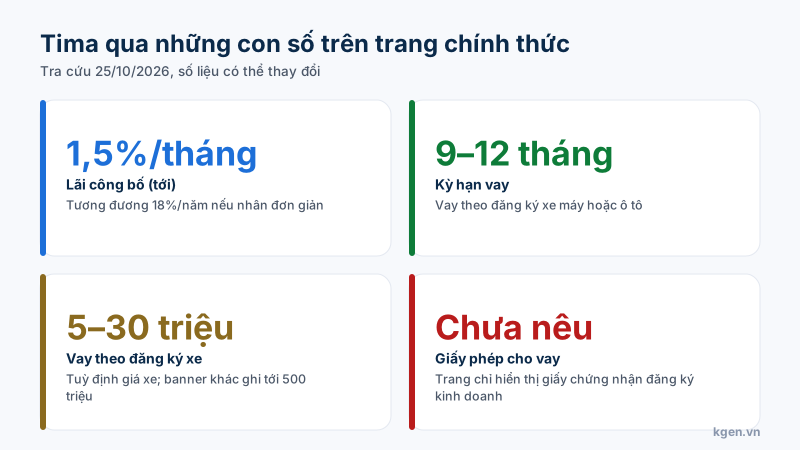
Bốn thông tin chính trên trang Tima, tra cứu 25/10/2026.
Lãi suất và chi phí vay Tima bao nhiêu?
Trang chính thức công bố lãi tới 1,5%/tháng (khoảng 18%/năm), kỳ hạn 9–12 tháng; ví dụ minh hoạ vay 10 triệu trong 12 tháng thì lãi 150.000 đồng mỗi tháng, tổng lãi 1,8 triệu. Cách tính cần để ý: ví dụ chỉ nêu lãi mà không nói gốc trả thế nào. Nếu gốc chỉ trả một lần cuối kỳ thì 150.000 đồng/tháng ứng với 18%/năm. Nhưng nếu gốc được chia đều trả dần mà lãi vẫn 150.000 đồng cố định, chi phí thực lên khoảng 31–32%/năm, như đã tính trong bài cách tính lãi suất vay.
Trang nói không thu tiền trước khi giải ngân và tư vấn miễn phí, nhưng chúng tôi không thấy biểu phí khác (dịch vụ, bảo hiểm, tất toán sớm). Đừng suy ra là không có: hãy hỏi và đòi bảng tổng chi phí.
Điều kiện và khu vực vay Tima?
Cần xe máy chính chủ (hoặc ủy quyền công chứng) và CCCD; ô tô cần đăng ký và giấy kiểm định; xe máy dưới 10 năm tuổi; chỉ áp dụng ở một số quận Hà Nội, TP.HCM và vài khu vực Bắc Ninh, Vĩnh Phúc, Hải Dương, Bắc Giang. Khách cũ có thể được nhận đăng ký không chính chủ. Hạn mức vay theo đăng ký xe là 5–30 triệu đồng tuỳ định giá. Về tốc độ, một banner ghi "60 giây", mục khác ghi 10–30 phút sau duyệt và tư vấn gọi lại trong 30 phút, hai con số không thống nhất.
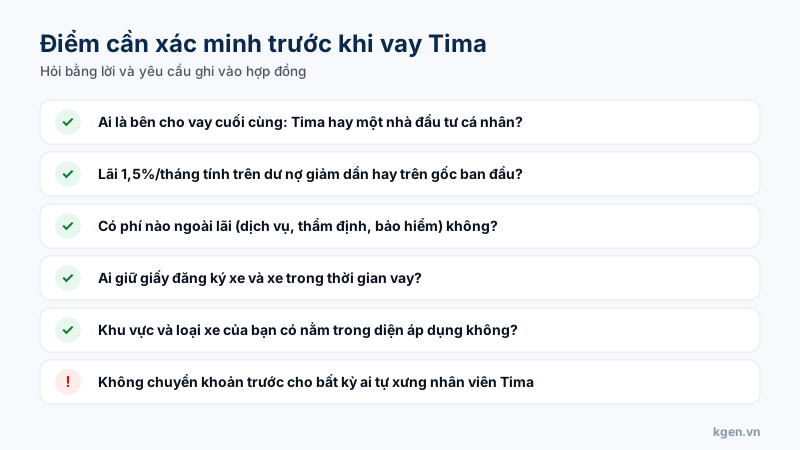
Sáu việc nên làm rõ trước khi ký hợp đồng vay theo đăng ký xe.
Những điểm chưa rõ trên trang Tima
Có ba điểm trang tự mâu thuẫn: hạn mức (3–500 triệu ở banner, 3–30 triệu ở mục khác), tốc độ giải ngân (60 giây hay 10–30 phút) và chuyện "không giữ tài sản" nhưng vẫn giữ giấy đăng ký xe. Những khác biệt này có thể do nhiều chương trình chạy song song, nhưng với người vay, quy tắc đơn giản là mọi thứ phải nằm trong hợp đồng chứ không dựa vào banner. Ngoài ra chúng tôi chưa tìm thấy bài báo uy tín nào về xử phạt hay tranh chấp liên quan Tima, nên cũng không thể kết luận theo hướng nào.
Làm sao tránh bị mạo danh Tima?
Tima khẳng định chỉ có một website là tima.vn, không thu phí trước giải ngân, và từng cảnh báo app, fanpage, email giả mạo. Cổng của Bộ Khoa học và Công nghệ cũng có bài cảnh báo chung về lừa đảo vay qua app, trong đó có trường hợp giả mạo Tima. Hotline chính thức theo trang là 1900 633 688. Quy tắc an toàn: chỉ vào từ website chính thức, không cài app lạ, không chuyển tiền "phí hồ sơ" cho bất kỳ ai. Chi tiết trong dấu hiệu app vay lừa đảo.
Có nên vay Tima không?
Chỉ nên cân nhắc nếu bạn ở đúng khu vực áp dụng, xe đủ điều kiện, và nhận được văn bản ghi rõ bên cho vay, cách tính lãi và mọi khoản phí. Nếu những điều này mơ hồ, các phương án có pháp nhân rõ như Lotte Finance đáng so thêm. Muốn đặt Tima cạnh F88, xem so sánh F88 và Tima. Trước khi ký bất kỳ hợp đồng nào, đối chiếu 10 câu hỏi trước khi ký hợp đồng vay.
Xem chương trình vay của Tima
Kiểm tra khu vực, hạn mức và lãi áp dụng cho xe của bạn trực tiếp trên trang đối tác, và hỏi rõ bên cho vay trước khi ký.
Xem chương trình Tima →So sánh F88 và TimaNút dẫn tới trang đối tác bằng link giới thiệu: kgen.vn có thể nhận hoa hồng, chi phí của bạn không đổi.
Nguồn tham khảo
- vaytien.tima.vn — trang chính thức Tima — điều kiện, lãi suất công bố, khu vực áp dụng
- Tima — Cảnh báo lừa đảo mạo danh Tima — cảnh báo mạo danh do chính Tima đăng
- Cổng Bộ KH&CN — Cảnh báo lừa đảo khi vay tiền qua ứng dụng — cảnh báo chung về lừa đảo vay qua app, có trường hợp giả mạo Tima
- VnEconomy — NHNN cảnh báo rủi ro cho vay ngang hàng — cảnh báo chính thức về cho vay ngang hàng (P2P)
- Ngân hàng Nhà nước Việt Nam — sbv.gov.vn — cơ quan quản lý hoạt động cho vay và thẻ ngân hàng
- LSVN — Vì sao công ty tài chính cho vay lãi cao nhưng không bị phạt — giải thích trần lãi 20%/năm theo Bộ luật Dân sự và ngoại lệ với tổ chức tín dụng