Cần tiền gấp: nên vay tiền hay dùng thẻ tín dụng? So sánh bằng số liệu
Nếu cần mua hàng hoá, dịch vụ và chắc chắn trả đủ trong chu kỳ, thẻ tín dụng rẻ hơn vì miễn lãi tới 45–55 ngày. Nếu cần tiền mặt, rút từ thẻ tín dụng đắt hơn vay tín chấp: ví dụ minh hoạ cần 10 triệu đồng trong 3 tháng, rút thẻ tốn khoảng 1,2 triệu đồng (phí 4% và lãi), còn vay tín chấp ở mức 18,25%/năm tốn khoảng 450.000 đồng tiền lãi.
Mua hàng thì thẻ tín dụng có thể rất rẻ; cần tiền mặt thì tín chấp thường rẻ hơn rút thẻ.
Mua hàng hoá, dịch vụ: thẻ hay vay?
Nếu khoản cần chi là hàng hoá hoặc dịch vụ và bạn chắc chắn trả đủ trong chu kỳ, thẻ tín dụng là lựa chọn rẻ vì được miễn lãi tối đa 45–55 ngày. VPBank và OCB Lifestyle ghi tới 45 ngày, VIB ghi tới 55 ngày. Trong khoảng đó bạn dùng tiền của ngân hàng mà không mất lãi, chỉ cần trả đủ 100% dư nợ đúng hạn, như đã giải thích ở cách dùng thẻ tín dụng không mất lãi. Nếu không chắc trả đủ, thẻ lập tức trở thành khoản vay đắt (30–44%/năm).
Cần tiền mặt: rút thẻ hay vay tín chấp?
Rút tiền mặt từ thẻ tín dụng tốn phí 4% (tối thiểu 100.000 đồng) và lãi tính từ ngày rút, đắt hơn vay tín chấp ở đơn vị công bố lãi rõ. Thông tư 18/2024 cũng quy định thẻ tín dụng không được dùng để chuyển khoản vào tài khoản. Rút tiền mặt còn bị giới hạn: VIB Family Link tối đa 50% hạn mức, OCB Lifestyle tới 80% hạn mức. Với khoản tiền mặt trên vài tuần, tín chấp thường rẻ hơn, miễn là bạn kiểm tra bên cho vay theo dấu hiệu app vay lừa đảo.
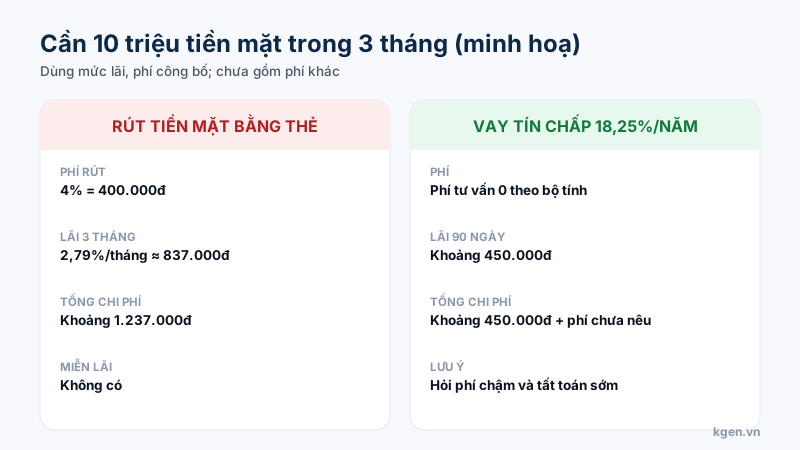
Ví dụ minh hoạ: cùng 10 triệu trong 3 tháng, hai cách có chi phí rất khác nhau.
Ví dụ 10 triệu trong 3 tháng
Rút 10 triệu đồng bằng thẻ VPBank Lady (lãi 2,79%/tháng) trong 3 tháng tốn phí rút 400.000 đồng cộng lãi khoảng 837.000 đồng, tổng khoảng 1,24 triệu đồng; vay tín chấp 10 triệu đồng ở mức 18,25%/năm trong 90 ngày tốn khoảng 450.000 đồng tiền lãi. Đây là ví dụ minh hoạ dùng mức lãi và phí công bố, chưa gồm phí chậm trả hay phí khác của khoản vay, và Moneyveo công bố kỳ hạn thực từ 62 đến 180 ngày. Phép tính 837.000 đồng là 10 triệu đồng nhân 2,79% nhân 3 tháng, tính đơn giản. Chênh lệch gần ba lần cho thấy vì sao rút tiền mặt từ thẻ là lựa chọn cuối cùng. Nếu cần khoản lớn hơn hay dài hơn, xem so sánh Lotte Finance, Moneyveo, SOS Credit.
Chọn theo ba câu hỏi nào?
Ba câu hỏi: bạn cần mua hàng hay cần tiền mặt, bạn trả trong bao lâu, và bạn có chắc trả đủ đúng hạn không. Mua hàng, trả trong 45–55 ngày, chắc chắn trả đủ: thẻ. Cần tiền mặt hoặc trả dài hơn: tín chấp. Không chắc kỷ luật: tránh thẻ tín dụng và đọc thẻ tín dụng hay thẻ ghi nợ. Với khoản mua lớn có thể chia nhỏ, trả góp qua thẻ tín dụng cũng đáng xem nhưng cần đọc kỹ phí chuyển đổi.
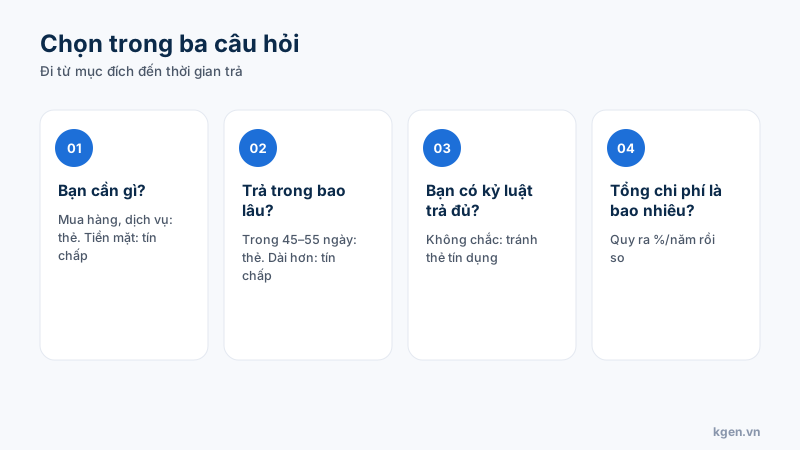
Bốn câu hỏi giúp chọn giữa vay tiền và dùng thẻ tín dụng.
Lưu ý khi cần tiền gấp
Gấp là lúc dễ chọn sai: đừng để tốc độ thay cho việc đọc chi phí, và đừng vay nhiều nơi cùng lúc. Luôn quy chi phí về %/năm theo cách tính lãi suất vay, hỏi phí chậm và phí tất toán sớm, và chỉ vay đúng số cần. Nếu bạn đang cân giữa các loại vay, xem vay nhanh trong ngày.
Cần khoản vay tín chấp rõ pháp nhân?
Lotte Finance là công ty tài chính có giấy phép NHNN, từ 10 triệu đồng; xem hạn mức và lãi áp dụng cho hồ sơ của bạn trên trang đối tác.
Xem chương trình Lotte Finance →Xem chương trình MoneyveoNút dẫn tới trang đối tác bằng link giới thiệu: kgen.vn có thể nhận hoa hồng, chi phí của bạn không đổi.
Nguồn tham khảo
- Thông tư 18/2024/TT-NHNN về hoạt động thẻ ngân hàng (thay thế Thông tư 19/2016) — quy định hiện hành về phát hành, sử dụng thẻ; mức trả nợ tối thiểu và miễn lãi do từng ngân hàng quy định trong hợp đồng
- VPBank — Các câu hỏi thường gặp về thẻ tín dụng — lãi suất, miễn lãi, điều kiện mở thẻ
- VIB — Biểu phí và điều kiện thẻ Family Link (hiệu lực 19/03/2026) — phí, lãi, miễn lãi, điều kiện chủ thẻ
- OCB — Biểu phí thẻ áp dụng từ 07/05/2026 — phí thường niên, rút tiền mặt, lãi, phí chậm, phí ngoại tệ
- moneyveo.vn — trang chính thức Moneyveo — hạn mức, kỳ hạn, lãi suất công bố
- vay.lottefinance.vn — trang chính thức Lotte Finance — hạn mức, lãi tạm tính theo gói, điều kiện, giải ngân