Cách dùng thẻ tín dụng không mất lãi: 5 nguyên tắc cần giữ
Để dùng thẻ tín dụng không mất lãi, bạn cần giữ năm nguyên tắc: biết ngày sao kê và hạn chót, quẹt ngay sau ngày sao kê để được miễn lãi tối đa 45–55 ngày, trả đủ 100% dư nợ thay vì mức tối thiểu, bật nhắc hoặc trả tự động, và không rút tiền mặt. Chỉ cần phạm một nguyên tắc, lãi 30–44%/năm có thể tính trên dư nợ.
Miễn lãi tối đa 45–55 ngày chỉ có khi trả đủ dư nợ trước hạn chót.
Miễn lãi tối đa 45–55 ngày hoạt động thế nào?
Miễn lãi tối đa là số ngày tối đa từ lúc bắt đầu chu kỳ sao kê đến hạn chót thanh toán; giao dịch ngay sau ngày sao kê được hưởng gần đủ số ngày đó, giao dịch cuối chu kỳ chỉ còn khoảng 15 ngày. VPBank ghi tối đa 45 ngày khi chi tiêu ngay sau ngày sao kê và thanh toán toàn bộ dư nợ đúng hạn; OCB Lifestyle ghi tới 45 ngày; VIB ghi tới 55 ngày. Thông tư 18/2024/TT-NHNN (thay Thông tư 19/2016) không quy định con số chung, nên số ngày do từng ngân hàng đặt trong hợp đồng. Khái niệm nền nằm trong bài thẻ tín dụng là gì.
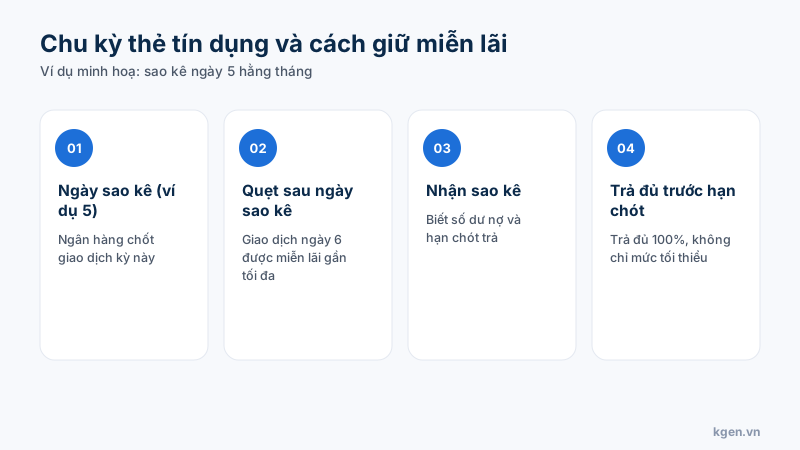
Bốn mốc trong chu kỳ thẻ tín dụng, ví dụ minh hoạ sao kê ngày 5.
Vì sao phải trả đủ 100% thay vì mức tối thiểu?
Vì miễn lãi chỉ áp dụng khi bạn trả đủ dư nợ; trả thiếu, ngân hàng tính lãi trên dư nợ theo mức 30–44%/năm, cộng phí chậm nếu thiếu mức tối thiểu. Lãi khi trả thiếu: VPBank Lady, StepUp 2,79%/tháng, VIB 2,54–3,71%/tháng, OCB 18–42%/năm (37%/năm với thẻ mới mở trong 6 tháng đầu). Nhân đơn giản với 12, các mức này khoảng 30–44%/năm, gấp nhiều lần lãi tín chấp ở công ty tài chính có giấy phép. Mức trả tối thiểu chỉ nên là phao cứu một kỳ, không phải cách dùng thẻ.
Nên quẹt thẻ vào ngày nào trong chu kỳ?
Ngay sau ngày sao kê, vì khi đó khoản chi được hưởng gần trọn thời gian miễn lãi. Ví dụ minh hoạ: sao kê ngày 5 hằng tháng, giao dịch ngày 6 có gần 45 ngày trước hạn chót, trong khi giao dịch ngày 4 chỉ còn khoảng 15 ngày. Với các khoản lớn có kế hoạch (mua đồ gia dụng, đóng học phí), chọn ngày quẹt hợp lý giúp giữ tiền trong tài khoản lâu hơn mà không mất lãi. Hãy kiểm tra ngày sao kê và hạn chót cụ thể trong app ngân hàng, vì mỗi thẻ có chu kỳ riêng.
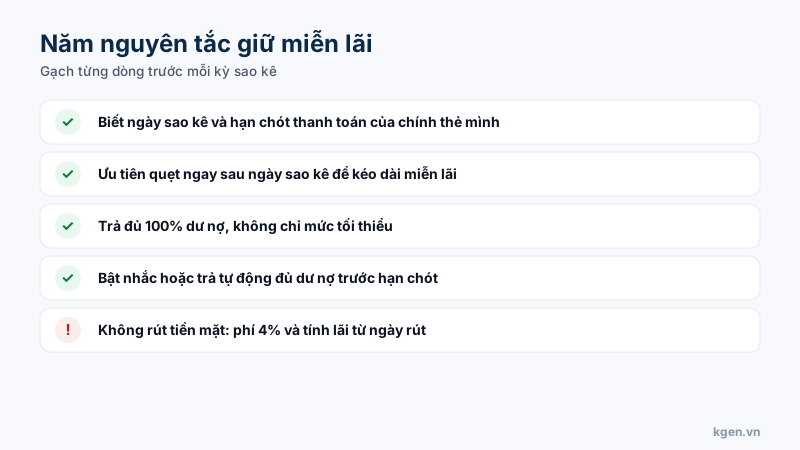
Gạch từng dòng trước mỗi kỳ sao kê.
Làm sao không quên hạn thanh toán?
Bật nhắc hạn thanh toán và cài trả tự động đủ dư nợ từ tài khoản chính, đặt ngày trả sớm hơn hạn chót vài ngày. Một lần quên có thể phải trả phí chậm: VIB 4% (200.000–2.000.000 đồng), OCB 5% kèm 20.000 đồng mỗi ngày từ ngày thứ hai, VPBank 5% (Lady, StepUp 199.000–999.000 đồng). Ngoài phí là lãi, và trễ kéo dài sẽ bị ghi nhận nợ tại CIC, xem nợ xấu CIC có vay được không. Điều kiện cần là tài khoản trả luôn đủ tiền vào ngày trả.
Vì sao không nên rút tiền mặt bằng thẻ?
Vì rút tiền mặt tốn phí 4% (tối thiểu 100.000 đồng ở VPBank, VIB, OCB) và tính lãi từ ngày rút, không có thời gian miễn lãi. Đây là cách dùng thẻ tốn kém. Nếu bạn cần tiền mặt, các phương án như tín chấp thường rẻ hơn, xem phân tích số cụ thể ở rút tiền mặt bằng thẻ tín dụng và nên vay tiền hay dùng thẻ tín dụng.
Muốn mở một thẻ hợp kỷ luật chi tiêu của bạn?
So sánh dòng thẻ, phí và ưu đãi rồi mới đăng ký.
Xem chương trình mở thẻ →So sánh VPBank, VIB, OCBNút dẫn tới trang đối tác bằng link giới thiệu: kgen.vn có thể nhận hoa hồng, chi phí của bạn không đổi.
Nguồn tham khảo
- Thông tư 18/2024/TT-NHNN về hoạt động thẻ ngân hàng (thay thế Thông tư 19/2016) — quy định hiện hành về phát hành, sử dụng thẻ; mức trả nợ tối thiểu và miễn lãi do từng ngân hàng quy định trong hợp đồng
- VPBank — Các câu hỏi thường gặp về thẻ tín dụng — lãi suất, miễn lãi, điều kiện mở thẻ
- VIB — Biểu phí và điều kiện thẻ Family Link (hiệu lực 19/03/2026) — phí, lãi, miễn lãi, điều kiện chủ thẻ
- OCB — Biểu phí thẻ áp dụng từ 07/05/2026 — phí thường niên, rút tiền mặt, lãi, phí chậm, phí ngoại tệ
- Ngân hàng Nhà nước Việt Nam — sbv.gov.vn — cơ quan quản lý hoạt động cho vay và thẻ ngân hàng
- CIC — Trung tâm Thông tin Tín dụng Quốc gia — nơi lưu và tra cứu lịch sử tín dụng cá nhân