Thẻ tín dụng bị từ chối: 7 nguyên nhân và cách khắc phục
Hồ sơ thẻ tín dụng bị từ chối thường rơi vào bảy nhóm lý do: thu nhập dưới ngưỡng ngân hàng đặt ra, có nợ xấu trên CIC, chưa đủ tuổi theo điều kiện của ngân hàng, cư trú ngoài khu vực có chi nhánh, hồ sơ thiếu hoặc không khớp, nộp nhiều hồ sơ cùng lúc, và lịch sử tín dụng mỏng. Biết đúng lý do giúp bạn chỉnh trước khi nộp lại thay vì thử vận may.
Bảy nguyên nhân thẻ tín dụng bị từ chối, mỗi nguyên nhân có cách khắc phục riêng.
Vì sao hồ sơ thẻ tín dụng bị từ chối?
Bảy nhóm lý do phổ biến: thu nhập dưới ngưỡng, nợ xấu hoặc trễ hạn gần đây, chưa đủ tuổi theo điều kiện ngân hàng, cư trú ngoài khu vực có chi nhánh, hồ sơ thiếu hoặc không khớp, nộp nhiều hồ sơ cùng lúc, và lịch sử tín dụng mỏng hoặc dư nợ hiện tại quá lớn. Ngân hàng không nêu lý do chi tiết cho từng hồ sơ, nên bạn cần đối chiếu từng nhóm với hồ sơ của mình. Theo Thông tư 18/2024/TT-NHNN, người từ đủ 18 tuổi được dùng thẻ tín dụng, nhưng điều kiện phát hành cụ thể do ngân hàng đặt.
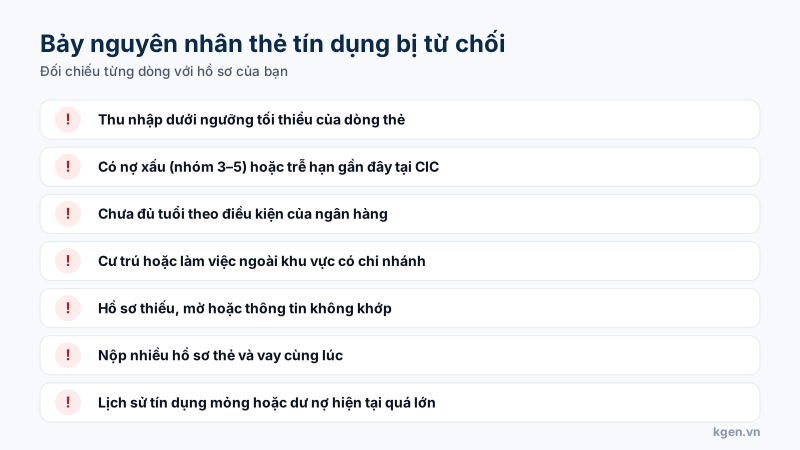
Bảy nguyên nhân phổ biến khiến hồ sơ thẻ tín dụng bị từ chối.
Thu nhập và tuổi ảnh hưởng thế nào?
Mỗi dòng thẻ có ngưỡng thu nhập riêng: VIB Online Plus 2in1 từ 7 triệu đồng mỗi tháng, VIB Family Link khoảng 10 triệu đồng, VPBank theo FAQ từ 4,5 triệu đồng với tín chấp (một trang dòng thẻ khác ghi 7 triệu đồng). Về tuổi, VIB yêu cầu chủ thẻ chính từ đủ 20 tuổi, VPBank theo FAQ 22–60 tuổi, trong khi luật cho phép từ đủ 18 tuổi. OCB không nêu rõ ngưỡng trên trang chính thức. Các con số này thay đổi theo thời điểm và dòng thẻ, nên hãy hỏi đúng dòng thẻ bạn chọn. So sánh ngưỡng chi tiết trong so sánh thẻ VPBank, VIB, OCB.
Nợ xấu và lịch sử tín dụng
Nợ xấu (nhóm 3, 4, 5) là lý do từ chối nặng; VIB nêu điều kiện chung là không nợ xấu trong 2 năm gần nhất. Ngay cả khi không có nợ xấu, các khoản trễ hạn gần đây hoặc dư nợ hiện tại lớn so với thu nhập cũng có thể khiến hồ sơ bị cân nhắc lại. Hãy tự tra lịch sử tín dụng tại CIC trước khi nộp, chi tiết ở nợ xấu CIC có vay được không. Người chưa từng có khoản vay nào có lịch sử mỏng và thường được cấp hạn mức thấp, đây là điểm khởi đầu bình thường chứ không phải lỗi.
Hồ sơ không khớp và nộp nhiều nơi
Thông tin không khớp (tên, địa chỉ, thu nhập khai khác chứng từ), CCCD không đúng loại yêu cầu, ảnh mờ hoặc nộp nhiều hồ sơ cùng lúc đều là lý do từ chối thường gặp. VIB yêu cầu CCCD gắn chip cho hồ sơ nhân thân. Mỗi hồ sơ nộp có thể để lại dấu vết tra cứu; nhiều dấu vết trong thời gian ngắn là tín hiệu rủi ro. Quy tắc: chọn một thẻ, chuẩn bị đủ chứng từ thu nhập, khai trung thực rồi mới nộp. Đừng nhờ ai "làm hồ sơ hộ" kê khống, vì người chịu trách nhiệm là bạn, xem dấu hiệu app vay lừa đảo.
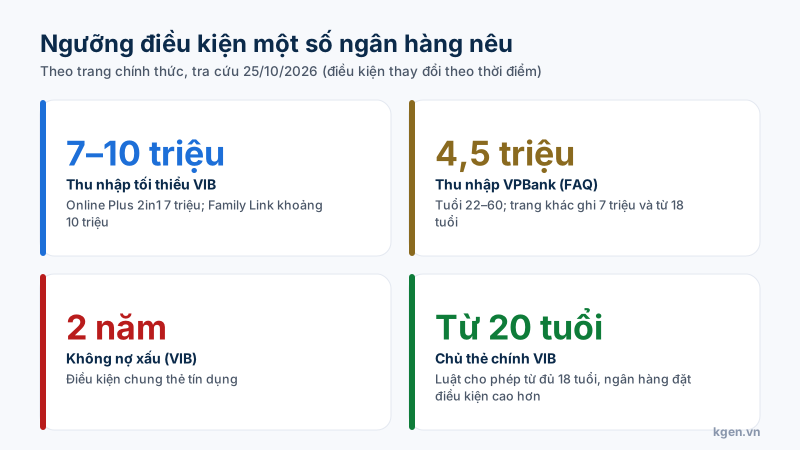
Ngưỡng điều kiện thay đổi theo ngân hàng, dòng thẻ và thời điểm.
Khắc phục thế nào trước khi nộp lại?
Tự tra CIC, chọn dòng thẻ có ngưỡng thấp hơn hoặc đợi tới khi đủ điều kiện, chuẩn bị chứng từ thu nhập đầy đủ, nộp một hồ sơ thay vì nhiều hồ sơ, và dùng thẻ ghi nợ trong lúc chờ. Nếu chưa đủ điều kiện, bạn không mất gì khi dùng thẻ ghi nợ và xây lại hồ sơ, xem thẻ tín dụng hay thẻ ghi nợ. Khi sẵn sàng, bài mở thẻ tín dụng lần đầu có checklist hồ sơ.
Xem các chương trình mở thẻ
Chọn dòng thẻ có ngưỡng điều kiện hợp với hồ sơ của bạn, đọc kỹ điều kiện trước khi đăng ký.
Xem chương trình mở thẻ →Đọc bài mở thẻ lần đầuNút dẫn tới trang đối tác bằng link giới thiệu: kgen.vn có thể nhận hoa hồng, chi phí của bạn không đổi.
Nguồn tham khảo
- VIB — Thẻ tín dụng — các dòng thẻ VIB và điều kiện chung
- VIB — Biểu phí và điều kiện thẻ Online Plus 2in1 — phí, lãi, điều kiện thu nhập
- VPBank — Các câu hỏi thường gặp về thẻ tín dụng — lãi suất, miễn lãi, điều kiện mở thẻ
- Thông tư 18/2024/TT-NHNN về hoạt động thẻ ngân hàng (thay thế Thông tư 19/2016) — quy định hiện hành về phát hành, sử dụng thẻ; mức trả nợ tối thiểu và miễn lãi do từng ngân hàng quy định trong hợp đồng
- CIC — Trung tâm Thông tin Tín dụng Quốc gia — nơi lưu và tra cứu lịch sử tín dụng cá nhân
- Tạp chí Ngân hàng — Thời gian lưu giữ lịch sử nợ xấu trên hệ thống CIC — phân nhóm nợ 1–5 và khái niệm nợ xấu