Vay ngắn hạn hay dài hạn? Chọn kỳ hạn để ít tốn lãi mà vẫn trả được
Kỳ hạn ngắn tốn ít lãi hơn nhưng tiền trả mỗi tháng lớn; kỳ hạn dài nhẹ mỗi tháng nhưng tổng lãi tăng nhanh, vay 10 triệu ở lãi 1,5%/tháng mất khoảng 532.000 đồng lãi nếu 6 tháng và gần 1,98 triệu đồng nếu 24 tháng. Nguyên tắc: chọn kỳ ngắn vừa sức mà khoản trả hằng tháng vẫn nằm trong khả năng của bạn, kể cả khi có biến động thu nhập.
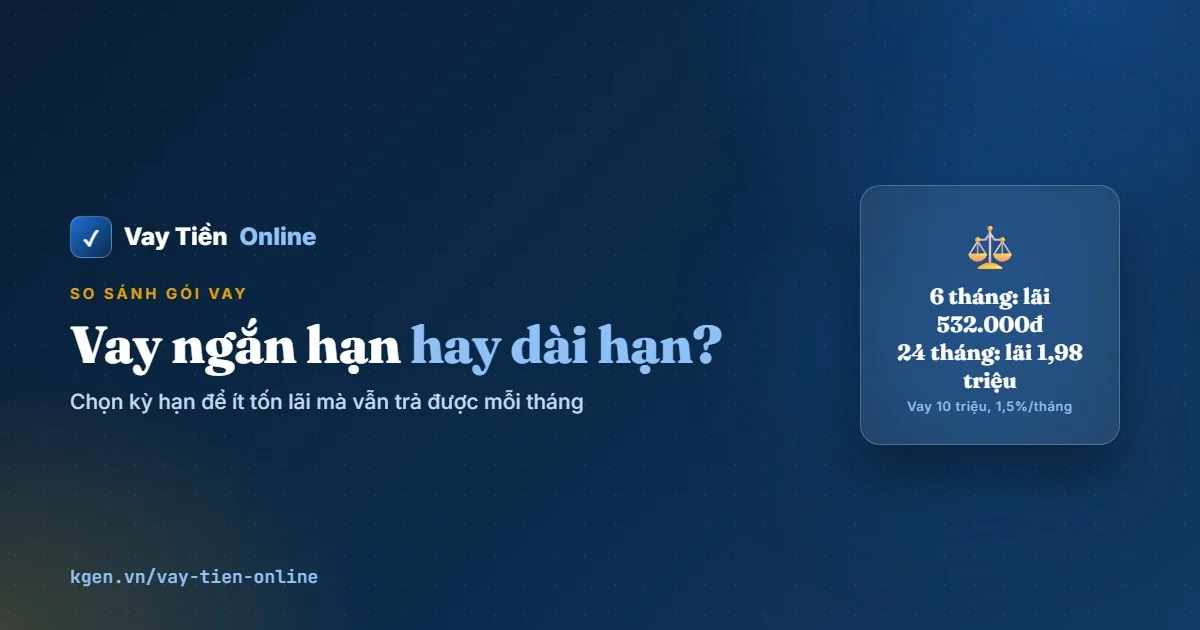
Kỳ hạn là đòn bẩy chi phí: dài gấp bốn lần, tổng lãi gần gấp bốn lần.
Vay ngắn hạn và dài hạn khác nhau thế nào?
Vay ngắn hạn trả xong trong thời gian ngắn nên tốn ít lãi nhưng khoản trả mỗi tháng lớn; vay dài hạn chia nhỏ khoản trả nhưng dư nợ ở lại lâu nên tổng lãi tăng mạnh. Không có mốc pháp lý chung cho "ngắn" hay "dài" với vay tiêu dùng, mỗi đơn vị công bố kỳ hạn riêng. Điều bạn cần là tìm điểm cân bằng giữa khả năng trả mỗi tháng và tổng chi phí. Con số cụ thể nằm ở bảng tính vay 5, 10, 20 triệu.
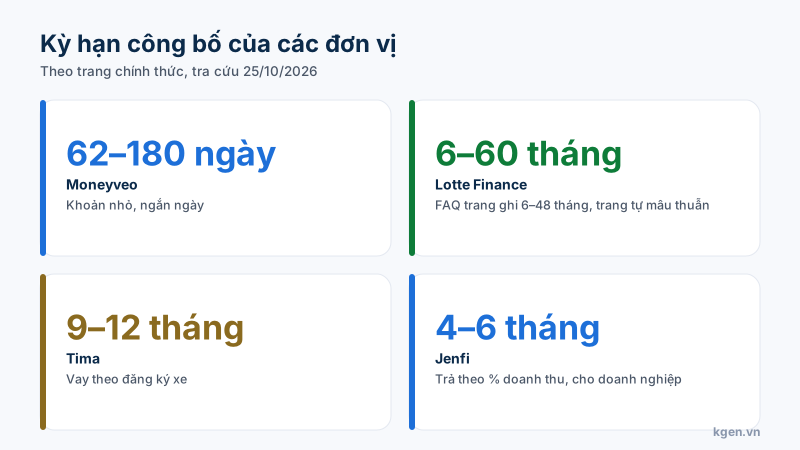
Kỳ hạn công bố của bốn đơn vị, tra cứu 25/10/2026.
Kỳ hạn ảnh hưởng tổng chi phí bao nhiêu?
Vay 10 triệu đồng ở 1,5%/tháng dư nợ giảm dần: 6 tháng tốn lãi khoảng 532.000 đồng, 12 tháng khoảng 1.002.000 đồng, 24 tháng khoảng 1.982.000 đồng, 36 tháng khoảng 3.015.000 đồng. Nghĩa là kéo dài kỳ hạn gấp bốn lần (6 lên 24 tháng) làm tổng lãi tăng gần bốn lần, và tiền trả mỗi tháng giảm từ khoảng 1.755.000 đồng xuống khoảng 499.000 đồng. Đây là ví dụ minh hoạ bằng công thức trả góp đều chưa gồm phí. Nếu khoản vay tính lãi phẳng, chênh lệch còn rõ hơn, xem cách tính lãi suất vay.
Kỳ hạn công bố của các đơn vị
Moneyveo 62–180 ngày, Lotte Finance 6–60 tháng (FAQ trang ghi 6–48 tháng), Tima 9–12 tháng, Jenfi 4–6 tháng, F88 trả góp tới 24 tháng với vay theo lương. Kỳ hạn quyết định đơn vị nào hợp với nhu cầu: cần vài tháng thì app nhỏ, cần hai ba năm thì công ty tài chính, vốn xoay vòng doanh nghiệp thì Jenfi. Lưu ý trang Lotte Finance tự mâu thuẫn giữa 60 và 48 tháng, nên hãy xác nhận con số áp dụng cho hồ sơ của bạn. Đối chiếu trong so sánh Lotte Finance, Moneyveo, SOS Credit.
Chọn kỳ hạn theo mục đích vay
Chi tiêu một lần (viện phí, sửa xe): kỳ ngắn vừa sức; vốn kinh doanh: kỳ khớp chu kỳ hoàn vốn; mua tài sản lớn: kỳ dài hơn nhưng có kế hoạch trả sớm. Quy tắc kinh nghiệm (không phải quy định) là khoản trả nợ hằng tháng không nên vượt khoảng 30–40% thu nhập. Hãy tính cả các khoản đang trả khác. Với vốn kinh doanh, xem vay vốn kinh doanh nhỏ.
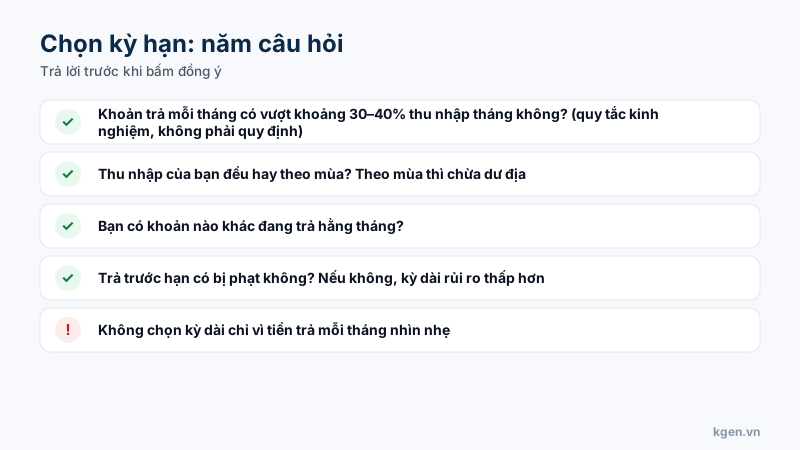
Năm câu hỏi giúp chọn kỳ hạn vay hợp lý.
Kỳ dài kèm quyền trả sớm có an toàn hơn không?
Có, nếu hợp đồng cho trả trước hạn không phạt hoặc phạt thấp; không, nếu có phí tất toán sớm cao hoặc chỉ cho tất toán toàn bộ. Lotte Finance chỉ cho tất toán toàn bộ và có thể có phí tất toán sớm, mức không công bố trên trang; Finhay ước tính F88 phạt trả trước 2–5% dư nợ gốc. Vì vậy chọn kỳ dài để "linh hoạt" chỉ hợp lý khi điều khoản trả sớm thuận lợi. Chi tiết trong tất toán trước hạn có nên không.
Cần xem hạn mức và kỳ hạn thực tế cho hồ sơ của bạn?
Kiểm tra trực tiếp trên trang đối tác và xin bảng kê từng kỳ trước khi đồng ý.
Xem chương trình Lotte Finance →Xem chương trình MoneyveoNút dẫn tới trang đối tác bằng link giới thiệu: kgen.vn có thể nhận hoa hồng, chi phí của bạn không đổi.
Đọc thêm: công cụ tính lãi vay trả góp.
Nguồn tham khảo
- vay.lottefinance.vn — trang chính thức Lotte Finance — hạn mức, lãi tạm tính theo gói, điều kiện, giải ngân
- moneyveo.vn — trang chính thức Moneyveo — hạn mức, kỳ hạn, lãi suất công bố
- vaytien.tima.vn — trang chính thức Tima — điều kiện, lãi suất công bố, khu vực áp dụng
- jenfi.com/vi — trang chính thức Jenfi Việt Nam — hạn mức, kỳ hạn, phí cố định theo công bố
- Thông tư 43/2016/TT-NHNN (sửa đổi bởi Thông tư 18/2019/TT-NHNN) — quy định cho vay tiêu dùng của công ty tài chính
- Ngân hàng Nhà nước Việt Nam — sbv.gov.vn — cơ quan quản lý hoạt động cho vay và thẻ ngân hàng