Tất toán trước hạn khoản vay có nên không? Tính lãi tiết kiệm và phí phạt
Tất toán trước hạn có thể tiết kiệm lãi nhưng cũng có thể mất phí. Ví dụ vay 10 triệu đồng 12 tháng, lãi 1,5%/tháng dư nợ giảm dần, trả hết sau 6 tháng sẽ bỏ được khoảng 278.000 đồng lãi còn lại; nhưng nếu phạt 5% dư nợ gốc còn lại (khoảng 261.000 đồng) thì gần như không lời. Lotte Finance chỉ cho tất toán toàn bộ, và Finhay ước tính F88 phạt 2–5% dư nợ gốc.
Tất toán sớm chỉ có lợi khi lãi tiết kiệm lớn hơn phí phạt.
Tất toán trước hạn tiết kiệm được gì?
Tất toán trước hạn giúp bỏ phần lãi của các kỳ còn lại và giải phóng dòng tiền hằng tháng, với điều kiện khoản vay tính lãi trên dư nợ giảm dần và phí tất toán thấp. Với khoản vay dư nợ giảm dần, lãi của kỳ còn lại chỉ tính trên phần gốc chưa trả, nên trả sớm là bỏ được phần lãi đó. Nhưng nếu hợp đồng có phí tất toán sớm, lợi ích có thể bị cắt giảm hoặc triệt tiêu. Nền tảng là hiểu cách lãi được tính, xem cách tính lãi suất vay.
Phí tất toán sớm của các đơn vị
Lotte Finance chỉ cho tất toán toàn bộ và có thể có phí (không công bố mức); Finhay ước tính F88 phạt trả trước 2–5% dư nợ gốc; Moneyveo cho trả nợ miễn phí qua internet banking nhưng không nêu phí tất toán sớm; SOS Credit nói có thể có phí trả nợ trước hạn tuỳ đối tác. Mức phí cụ thể luôn nằm trong hợp đồng của bạn. Bạn nên tìm dòng "phí tất toán trước hạn" hoặc "phạt trả trước" trước khi ký, và coi thiếu thông tin về khoản này là điểm cần hỏi thêm. Chi tiết từng đơn vị: Lotte Finance, F88, Moneyveo.
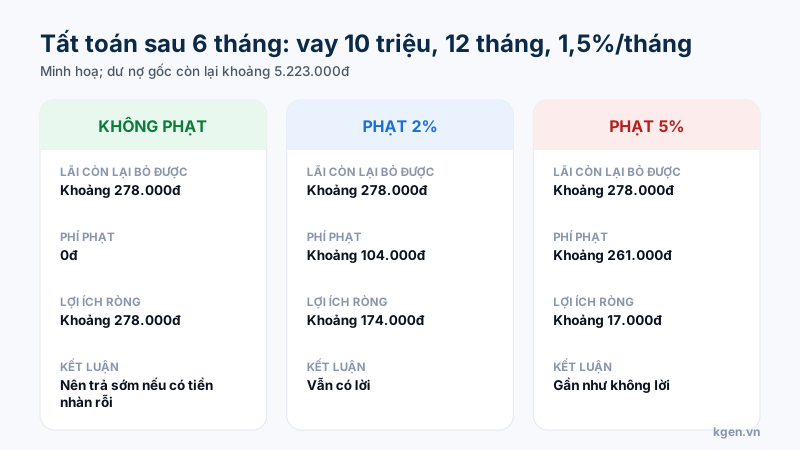
Phí phạt càng cao, lợi ích tất toán sớm càng nhỏ.
Ví dụ tính: trả hết sau 6 tháng
Vay 10 triệu đồng, 12 tháng, lãi 1,5%/tháng dư nợ giảm dần, trả khoảng 917.000 đồng mỗi tháng; sau 6 kỳ còn nợ gốc khoảng 5.223.000 đồng, nếu tất toán ngay bạn bỏ được khoảng 278.000 đồng lãi của 6 kỳ còn lại. Nếu phạt 2% dư nợ gốc còn lại (khoảng 104.000 đồng) bạn còn lời khoảng 174.000 đồng; nếu phạt 5% (khoảng 261.000 đồng) bạn chỉ còn lời khoảng 17.000 đồng. Đây là ví dụ minh hoạ bằng công thức trả góp đều, chưa gồm các phí khác. Điểm cần nhớ: tất toán sớm không phải lúc nào cũng có lợi; hãy tính theo hợp đồng của bạn. Xem bảng đầy đủ trong vay 5, 10, 20 triệu trả bao nhiêu.
Lãi phẳng thì tất toán sớm khác thế nào?
Với lãi phẳng, tổng lãi thường được tính trên gốc ban đầu nên bên cho vay có thể vẫn thu một phần lớn lãi dù bạn trả sớm, khiến lợi ích tất toán sớm nhỏ hơn. Cách tính cụ thể phụ thuộc hợp đồng, nên đừng giả định. Hãy yêu cầu bảng chốt số tiền tất toán tại một ngày cụ thể và so với tổng bạn sẽ trả nếu đi hết lịch. Nếu chênh lệch nhỏ, giữ tiền làm quỹ dự phòng có thể hợp lý hơn. Chi tiết về lãi phẳng ở bài cách tính lãi.
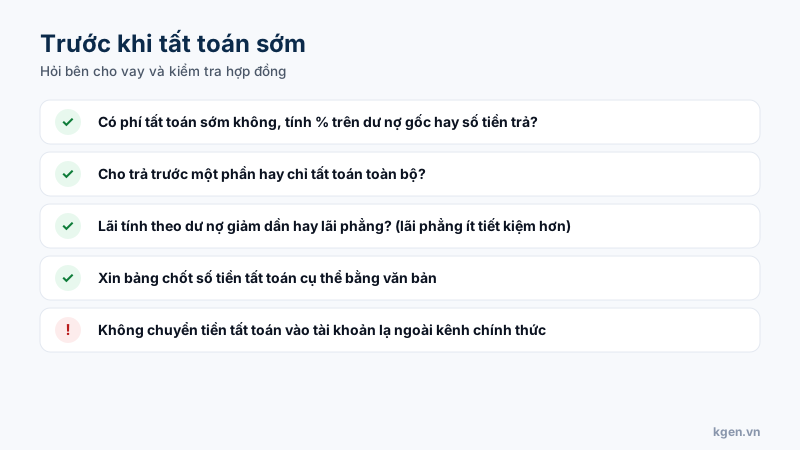
Năm việc cần làm trước khi tất toán sớm.
Tất toán trước hạn làm thế nào cho đúng?
Liên hệ bên cho vay qua kênh chính thức, xin bảng chốt số tiền tất toán tại một ngày cụ thể, chuyển khoản đúng tài khoản, rồi lưu biên lai và xin xác nhận đã tất toán. Đừng chuyển tiền vào tài khoản do người lạ gửi qua Zalo, vì đây là thủ đoạn lừa đảo mạo danh đơn vị cho vay, xem dấu hiệu app vay lừa đảo. Sau khi tất toán, kiểm tra thông tin tín dụng được cập nhật tại CIC. Tổng hợp các điều khoản nên đọc trước khi ký nằm ở 10 câu hỏi trước khi ký hợp đồng vay.
Muốn so điều khoản trước khi vay?
Xem hạn mức, kỳ hạn và điều khoản trên trang đối tác, đọc dòng phí tất toán sớm trước khi ký.
Xem chương trình Lotte Finance →Đọc 10 câu hỏi trước khi kýNút dẫn tới trang đối tác bằng link giới thiệu: kgen.vn có thể nhận hoa hồng, chi phí của bạn không đổi.
Đọc thêm: công cụ tính lãi vay trả góp.
Nguồn tham khảo
- vay.lottefinance.vn — trang chính thức Lotte Finance — hạn mức, lãi tạm tính theo gói, điều kiện, giải ngân
- Finhay — Đánh giá F88: lãi suất, phí và rủi ro — phân tích cấu trúc chi phí F88 (bên thứ ba, không phải số công bố của F88)
- moneyveo.vn — trang chính thức Moneyveo — hạn mức, kỳ hạn, lãi suất công bố
- soscredit.vn — trang chính thức SOS Credit — mô hình trung gian, hạn mức, ví dụ chi phí
- Thông tư 43/2016/TT-NHNN (sửa đổi bởi Thông tư 18/2019/TT-NHNN) — quy định cho vay tiêu dùng của công ty tài chính
- CIC — Trung tâm Thông tin Tín dụng Quốc gia — nơi lưu và tra cứu lịch sử tín dụng cá nhân