Hợp đồng vay: 10 câu hỏi cần hỏi trước khi ký
Trước khi ký hợp đồng vay, hãy hỏi mười câu: tổng số tiền phải trả, lãi tính theo cách nào, bên cho vay cuối cùng là ai, phí tất toán sớm, phí chậm trả, bảo hiểm có bắt buộc không, ai giữ giấy tờ nào, kỳ hạn và lịch trả, điều gì xảy ra khi trễ hạn, và kênh trả nợ chính thức. Đơn vị đàng hoàng trả lời được cả mười câu bằng văn bản.
Mười câu hỏi biến hợp đồng vay từ chữ nhỏ khó đọc thành thứ bạn kiểm soát được.
Câu 1–2: Tổng chi phí và cách tính lãi
Hỏi "tổng số tiền tôi phải trả sau cùng là bao nhiêu" và "lãi tính trên dư nợ giảm dần hay trên gốc ban đầu"; đây là hai câu rất quan trọng vì chúng quyết định chi phí thực. Cùng một con số 1,5%/tháng, tính trên dư nợ giảm dần cho chi phí khoảng 18%/năm còn tính trên gốc ban đầu cho khoảng 31–32%/năm khi trả góp đều, như đã tính trong cách tính lãi suất vay. Theo Thông tư 43/2016/TT-NHNN (sửa đổi bởi Thông tư 18/2019), các thông tin về lãi và phí của cho vay tiêu dùng cần công khai trước khi ký hợp đồng. Tổng chi phí cần gồm gốc, lãi và mọi phí, không chỉ con số lãi.
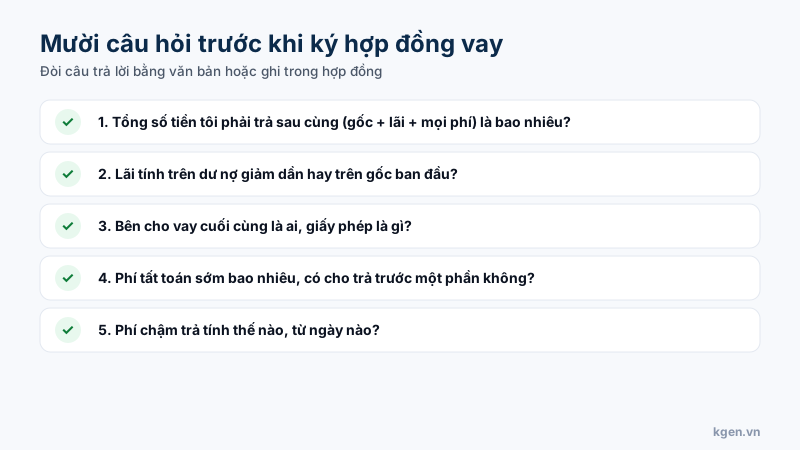
Năm câu hỏi đầu: tổng chi phí, cách tính lãi, bên cho vay, phí tất toán, phí chậm.
Câu 3: Bên cho vay là ai?
Hỏi tên pháp nhân sẽ ký hợp đồng với bạn và giấy phép của họ; nếu bên cho vay chỉ là trung gian, hỏi tên bên cho vay cuối cùng. Đây là câu cần hỏi đầu tiên với nền tảng kết nối: SOS Credit tự nhận là trung gian và liệt kê các đối tác, nhưng trang không nêu pháp nhân vận hành, còn Ngân hàng Nhà nước từng cảnh báo rủi ro với cho vay ngang hàng. Công ty tài chính được cấp phép như Lotte Finance có pháp nhân rõ ràng. Xem cách kiểm tra trong vay ngân hàng hay công ty tài chính.
Câu 4–6: Phí tất toán, phí chậm, bảo hiểm
Hỏi phí tất toán sớm (và có cho trả trước một phần không), phí chậm trả tính thế nào từ ngày nào, và bảo hiểm khoản vay là bắt buộc hay tư vấn. Lotte Finance chỉ cho tất toán toàn bộ và có thể thu phí, Finhay ước tính F88 phạt trả trước 2–5% dư nợ gốc và tư vấn mua kèm bảo hiểm khoản vay. Những khoản này không nằm trong con số lãi nhưng làm tổng chi phí tăng. Chi tiết ở tất toán trước hạn có nên không và review F88.
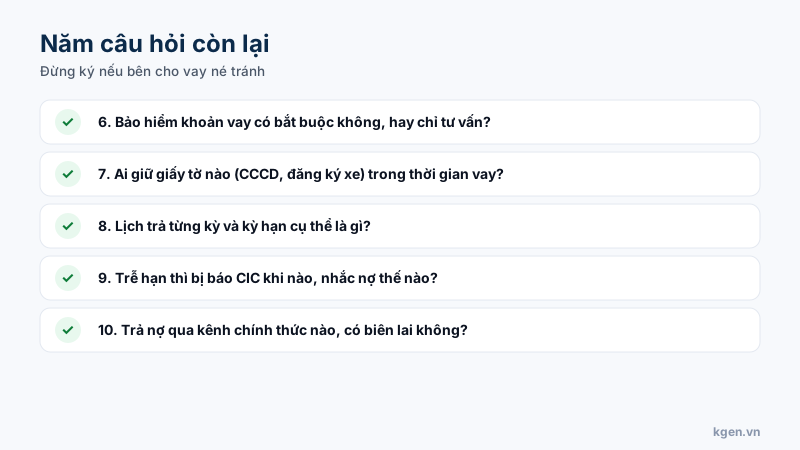
Năm câu hỏi còn lại: bảo hiểm, giấy tờ, lịch trả, trễ hạn, kênh trả nợ.
Câu 7–8: Giấy tờ và lịch trả
Hỏi ai giữ giấy tờ nào trong thời gian vay (CCCD, đăng ký xe) và lịch trả từng kỳ kèm kỳ hạn cụ thể. Với thế chấp xe, "giữ giấy" và "giữ xe" là hai việc khác nhau, như đã phân tích ở vay thế chấp xe hay tín chấp online. Về lịch trả, xin bảng từng kỳ gồm số gốc, số lãi và số dư, rồi so với bảng tính của bạn, xem vay 5, 10, 20 triệu trả bao nhiêu. Kỳ hạn nên chọn theo vay ngắn hạn hay dài hạn.
Câu 9–10: Trễ hạn và kênh trả nợ
Hỏi khi trễ hạn thì bị tính phí, nhắc nợ và báo CIC thế nào; và trả nợ qua kênh chính thức nào, có biên lai không. Các khoản nợ quá hạn được phân loại theo quy định và báo CIC, như Lotte Finance nêu trên trang; nợ xấu ảnh hưởng đến khoản vay sau, xem nợ xấu CIC có vay được không. Về kênh trả nợ, chỉ dùng kênh ghi trong hợp đồng và lưu biên lai; Moneyveo cho trả nợ miễn phí qua internet banking hoặc tại chi nhánh ngân hàng. Nếu bên cho vay né tránh bất kỳ câu nào trong mười câu, hãy dừng lại và đối chiếu với dấu hiệu app vay lừa đảo. Người vay lần đầu có thể xem thêm 7 điều cho lần đầu vay online.
Muốn xem điều khoản của bên cho vay trước khi quyết?
Đọc điều khoản trên trang đối tác và đối chiếu mười câu hỏi ở trên.
Xem chương trình Lotte Finance →Về bảng so sánh đối tácNút dẫn tới trang đối tác bằng link giới thiệu: kgen.vn có thể nhận hoa hồng, chi phí của bạn không đổi.
Đọc thêm: công cụ kiểm tra tổng chi phí và chi phí thực.
Nguồn tham khảo
- Thông tư 43/2016/TT-NHNN (sửa đổi bởi Thông tư 18/2019/TT-NHNN) — quy định cho vay tiêu dùng của công ty tài chính
- Ngân hàng Nhà nước Việt Nam — sbv.gov.vn — cơ quan quản lý hoạt động cho vay và thẻ ngân hàng
- CIC — Trung tâm Thông tin Tín dụng Quốc gia — nơi lưu và tra cứu lịch sử tín dụng cá nhân
- Finhay — Đánh giá F88: lãi suất, phí và rủi ro — phân tích cấu trúc chi phí F88 (bên thứ ba, không phải số công bố của F88)
- vay.lottefinance.vn — trang chính thức Lotte Finance — hạn mức, lãi tạm tính theo gói, điều kiện, giải ngân
- VnEconomy — NHNN cảnh báo rủi ro cho vay ngang hàng — cảnh báo chính thức về cho vay ngang hàng (P2P)